Tag: banking

  • सरदार पटेल की विरासत को अमेरिका में मिलेगी नई पहचान, अटलांटा में बनने जा रहा 'आयरन मैन यूनिटी बैंक'

    सरदार पटेल की विरासत को अमेरिका में मिलेगी नई पहचान, अटलांटा में बनने जा रहा 'आयरन मैन यूनिटी बैंक'


    नई दिल्ली ।भारत के लौह पुरुष सरदार वल्लभभाई पटेल की विरासत अब अमेरिका में एक नई पहचान हासिल करने की तैयारी में है। अटलांटा क्षेत्र में उनके नाम और विचारों से प्रेरित एक सामुदायिक बैंक स्थापित करने की योजना पर काम चल रहा है। प्रस्तावित संस्थान का नाम ‘आयरन मैन यूनिटी बैंक’ रखा गया है। इसके आयोजकों को उम्मीद है कि आवश्यक सरकारी औपचारिकताएं पूरी होने के बाद अप्रैल 2027 तक बैंक की शुरुआत हो सकती है। हालांकि, फिलहाल इसकी स्थापना से जुड़ी प्रक्रियाएं पूरी होना बाकी हैं।

    कम्युनिटी लीडर डॉ. वासुदेव पटेल ने बताया कि बैंक की स्थापना की दिशा में काम किया जा रहा है। उनके अनुसार, संस्थान अगले छह महीनों में शुरू हो सकता है। उन्होंने यह भी उम्मीद जताई कि शेष सरकारी प्रक्रियाएं अप्रैल 2027 तक पूरी कर ली जाएंगी। हालांकि, उन्होंने स्पष्ट किया कि यह समयसीमा फिलहाल अनुमान पर आधारित है और बैंक की वास्तविक शुरुआत औपचारिक मंजूरियों पर निर्भर करेगी।

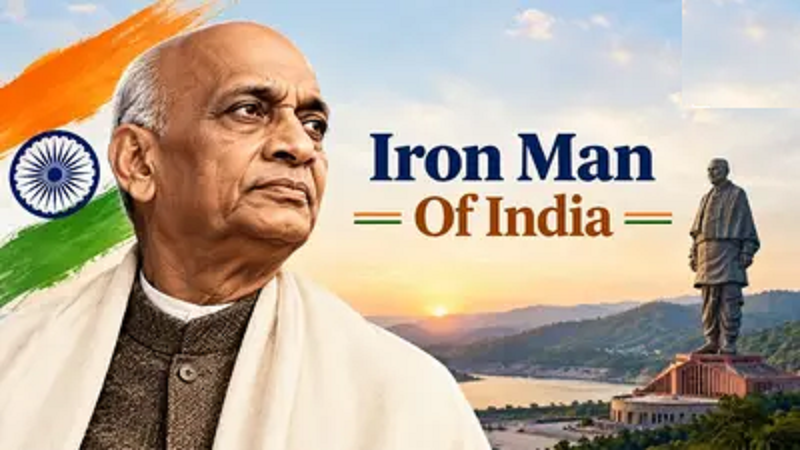
    प्रस्तावित बैंक की पहचान को सरदार पटेल के व्यक्तित्व और राष्ट्रीय एकता में उनके योगदान से जोड़ने की योजना बनाई गई है। इसके लिए बैंक के लोगो में गुजरात स्थित स्टैच्यू ऑफ यूनिटी की झलक शामिल करने का प्रस्ताव है। यह प्रतीक बैंक के चेक और अन्य ब्रांडिंग सामग्री पर भी दिखाई देगा। आयोजकों का उद्देश्य बैंक की पहचान के माध्यम से ग्राहकों को भारत के एकीकरण में सरदार पटेल की ऐतिहासिक भूमिका से परिचित कराना है।

    डॉ. पटेल के अनुसार, बैंक के लोगो को देखकर अलग-अलग समुदायों के लोग इसके पीछे की कहानी जानने में रुचि दिखा सकते हैं। इससे उन्हें सरदार पटेल के योगदान और भारत को एकजुट करने में निभाई गई उनकी भूमिका के बारे में जानकारी देने का अवसर मिलेगा। इस तरह प्रस्तावित बैंक केवल वित्तीय संस्थान की पहचान तक सीमित नहीं रहेगा, बल्कि उसकी ब्रांडिंग में भारतीय इतिहास और राष्ट्रीय एकता से जुड़े प्रतीकों को भी प्रमुखता दी जाएगी।

    हालांकि, बैंक की योजना को लेकर अभी कई महत्वपूर्ण जानकारियां सामने नहीं आई हैं। डॉ. वासुदेव पटेल ने इसकी प्रस्तावित पूंजी, मालिकाना हक की व्यवस्था और पूरी की जाने वाली सरकारी औपचारिकताओं का विस्तृत विवरण साझा नहीं किया। ऐसे में बैंक की स्थापना, संचालन और वित्तीय ढांचे से जुड़ी अंतिम तस्वीर आवश्यक प्रक्रियाएं पूरी होने के बाद ही स्पष्ट हो सकेगी।

    इस प्रस्ताव की जानकारी अटलांटा स्थित भारतीय वाणिज्य दूतावास में आयोजित एक कार्यक्रम के दौरान सामने आई। यह कार्यक्रम राष्ट्रीय एकता दिवस के अवसर पर आयोजित किया गया था। इसमें भारत के विदेश मंत्री एस. जयशंकर ने सरदार वल्लभभाई पटेल की प्रतिमा का अनावरण किया। इस प्रतिमा को अमेरिका के फेडरेशन ऑफ गुजराती एसोसिएशन्स की राष्ट्रीय टीम ने प्रायोजित किया था। संगठन के अध्यक्ष डॉ. वासुदेव पटेल ने इसकी जानकारी दी।

    सरदार वल्लभभाई पटेल स्वतंत्र भारत के पहले उपप्रधानमंत्री और गृह मंत्री थे। देश की आजादी के बाद विभिन्न रियासतों को भारतीय संघ में शामिल कराने में उनकी भूमिका महत्वपूर्ण रही। उनके प्रयासों से स्वतंत्र भारत के एकीकरण की प्रक्रिया को मजबूती मिली। इसी योगदान के कारण उन्हें भारत का लौह पुरुष कहा जाता है।

    गुजरात में स्थापित स्टैच्यू ऑफ यूनिटी भी उनकी इसी ऐतिहासिक विरासत का प्रतीक है। सरदार पटेल की जयंती 31 अक्टूबर को देशभर में राष्ट्रीय एकता दिवस के रूप में मनाई जाती है। अटलांटा में प्रस्तावित बैंक का नाम और प्रतीक इसी विरासत को अमेरिका में पहचान दिलाने की पहल के रूप में देखा जा रहा है। हालांकि, इसके शुरू होने की अंतिम तारीख सरकारी मंजूरियों और बाकी प्रक्रियाओं पर निर्भर करेगी।
  • बैंकों का कर्ज देने का तरीका बदला, होम लोन से आगे निकली NBFCs की हिस्सेदारी, गोल्ड लोन में 82.5% उछाल

    बैंकों का कर्ज देने का तरीका बदला, होम लोन से आगे निकली NBFCs की हिस्सेदारी, गोल्ड लोन में 82.5% उछाल


    नई दिल्ली । देश में बैंकों के कर्ज वितरण के तरीके में बदलाव देखने को मिल रहा है। वित्त वर्ष 2026-27 की पहली छमाही में बैंकों ने घर खरीदने वाले ग्राहकों की तुलना में गैर-बैंकिंग वित्तीय कंपनियों (NBFCs) को अधिक कर्ज दिया। 31 मार्च से 30 सितंबर के बीच बैंकों ने NBFCs को करीब 1.8 लाख करोड़ रुपये का ऋण उपलब्ध कराया, जबकि आवास क्षेत्र को 1.4 लाख करोड़ रुपये का कर्ज दिया गया। इस अवधि में गोल्ड लोन भी तेजी से बढ़ा और खुदरा कर्ज की वृद्धि में इसकी महत्वपूर्ण हिस्सेदारी रही।

    आंकड़ों के मुताबिक, 31 मार्च से 30 सितंबर के बीच बैंकों ने कुल 16.1 लाख करोड़ रुपये का अतिरिक्त गैर-खाद्य ऋण वितरित किया। इसमें बड़े उद्योगों को 2.04 लाख करोड़ रुपये का कर्ज मिला, जबकि NBFCs को 1.83 लाख करोड़ रुपये का ऋण दिया गया। आवास क्षेत्र में यह राशि 1.35 लाख करोड़ रुपये रही। गोल्ड लोन के रूप में 1.15 लाख करोड़ रुपये का अतिरिक्त कर्ज दिया गया। व्यापार क्षेत्र को 1.02 लाख करोड़ रुपये और सूक्ष्म एवं लघु उद्योगों को 91,366 करोड़ रुपये का ऋण मिला।

    गोल्ड लोन में सबसे अधिक तेजी दर्ज की गई है। पिछले एक साल में इस श्रेणी का बकाया कर्ज 82.5 प्रतिशत बढ़कर 5.8 लाख करोड़ रुपये पहुंच गया। वित्त वर्ष की पहली छमाही में ही इसमें 25.1 प्रतिशत की वृद्धि हुई। मार्च से सितंबर के बीच बैंकों ने सोना गिरवी रखकर 1.2 लाख करोड़ रुपये का कर्ज दिया। इस वृद्धि के साथ गोल्ड लोन बैंकिंग क्षेत्र में तेजी से बढ़ने वाले ऋण खंडों में शामिल हो गया है।

    अनुसूचित वाणिज्यिक बैंकों का कुल गैर-खाद्य ऋण सितंबर के अंत तक सालाना आधार पर 19.1 प्रतिशत बढ़कर 229 लाख करोड़ रुपये हो गया। मार्च के मुकाबले इसमें 7.5 प्रतिशत की वृद्धि दर्ज की गई। इस कुल ऋण में सेवाओं का हिस्सा 4.9 लाख करोड़ रुपये, व्यक्तिगत कर्ज का 4.5 लाख करोड़ रुपये, उद्योगों का 3.7 लाख करोड़ रुपये और कृषि क्षेत्र का 1.8 लाख करोड़ रुपये रहा। आंकड़े बताते हैं कि बैंकिंग क्षेत्र में उद्योग, सेवा और व्यक्तिगत कर्ज की मांग बनी हुई है।

    सेवा क्षेत्र को मिलने वाला कर्ज भी तेजी से बढ़ा है। इस क्षेत्र का कुल ऋण सालाना आधार पर 28.3 प्रतिशत बढ़कर 64.9 लाख करोड़ रुपये पहुंच गया। अतिरिक्त गैर-खाद्य ऋण में सेवाओं की हिस्सेदारी 30.6 प्रतिशत रही। सेवा क्षेत्र में NBFCs को दिया गया कर्ज 41.8 प्रतिशत बढ़कर 22.5 लाख करोड़ रुपये हो गया। वहीं, कमर्शियल रियल एस्टेट क्षेत्र को दिए गए ऋण में 23.3 प्रतिशत की वृद्धि हुई और यह 7.5 लाख करोड़ रुपये पर पहुंच गया।

    उद्योगों को मिलने वाले कर्ज में भी बढ़ोतरी दर्ज की गई। औद्योगिक ऋण सालाना आधार पर 19.5 प्रतिशत बढ़कर 49.8 लाख करोड़ रुपये हो गया। बड़ी कंपनियों को दिया गया कर्ज 16 प्रतिशत बढ़कर 33 लाख करोड़ रुपये पहुंच गया। मध्यम आकार की कंपनियों के लिए ऋण में 33.2 प्रतिशत और छोटी कंपनियों के कर्ज में 24.4 प्रतिशत की वृद्धि हुई। उद्योगों को दिए गए अतिरिक्त 3.7 लाख करोड़ रुपये के कर्ज में बड़ी कंपनियों की हिस्सेदारी करीब 2 लाख करोड़ रुपये और छोटी कंपनियों की हिस्सेदारी 1.6 लाख करोड़ रुपये रही।

    कृषि और उससे जुड़ी गतिविधियों के लिए बैंक ऋण सालाना आधार पर 19.5 प्रतिशत बढ़कर 28.2 लाख करोड़ रुपये हो गया। एक साल पहले यह 23.6 लाख करोड़ रुपये था। व्यापार क्षेत्र को मिलने वाले ऋण में भी 23.9 प्रतिशत की वृद्धि हुई। दूसरी ओर, व्यक्तिगत कर्ज 17.3 प्रतिशत बढ़कर 74.27 लाख करोड़ रुपये पर पहुंच गया।

    फिक्स्ड डिपॉजिट के बदले दिए जाने वाले कर्ज में भी उल्लेखनीय तेजी आई। इस श्रेणी में बैंकों का बकाया ऋण 53.3 प्रतिशत बढ़कर 2.2 लाख करोड़ रुपये हो गया। पिछले छह महीनों में इसमें 28.1 प्रतिशत की वृद्धि दर्ज की गई। मार्च से सितंबर के दौरान बैंकों ने फिक्स्ड डिपॉजिट के बदले 47,471 करोड़ रुपये का कर्ज दिया। इन आंकड़ों से स्पष्ट है कि बैंकिंग क्षेत्र में NBFCs, गोल्ड लोन और जमा राशि के बदले मिलने वाले कर्ज की मांग तेजी से बढ़ी है।

  • नवंबर में 16 दिन बंद रहेंगे बैंक, दिवाली से गुरु नानक जयंती तक जानिए किस तारीख को कहां मिलेगी छुट्टी

    नवंबर में 16 दिन बंद रहेंगे बैंक, दिवाली से गुरु नानक जयंती तक जानिए किस तारीख को कहां मिलेगी छुट्टी

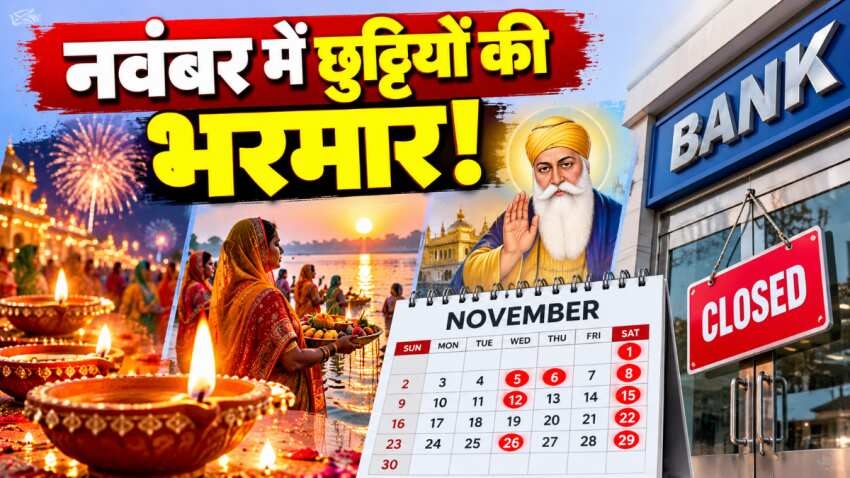
    नई दिल्ली । नवंबर 2026 में बैंकिंग से जुड़े कामकाज की योजना बना रहे ग्राहकों के लिए छुट्टियों की जानकारी महत्वपूर्ण है। इस महीने दिवाली, गोवर्धन पूजा, छठ पूजा, गुरु नानक जयंती और अन्य क्षेत्रीय त्योहारों के कारण देश के अलग-अलग हिस्सों में बैंक शाखाएं बंद रहेंगी। इसके अलावा रविवार और महीने के दूसरे तथा चौथे शनिवार को भी नियमित अवकाश रहेगा। उपलब्ध छुट्टी कैलेंडर के अनुसार नवंबर में कुल 16 दिन बैंक बंद रहने का प्रावधान है। हालांकि, इन सभी दिनों में देशभर के बैंक एक साथ बंद नहीं रहेंगे। त्योहारों की छुट्टियां संबंधित राज्यों और शहरों के आधार पर लागू होंगी।

    नवंबर में कुल सात दिन रविवार और शनिवार के नियमित अवकाश के कारण बैंक शाखाओं में कामकाज नहीं होगा। इसके अलावा नौ तारीखों पर अलग-अलग राज्यों में त्योहारों और स्थानीय आयोजनों के कारण बैंक बंद रहेंगे। इसलिए ग्राहकों को अपने शहर के अनुसार छुट्टियों की जानकारी रखना जरूरी है। खासतौर पर चेक जमा करने, बैंक ड्राफ्ट बनवाने, नकद लेनदेन और अन्य शाखा आधारित कामों के लिए पहले से योजना बनाना उपयोगी रहेगा।

    महीने की शुरुआत में 9 नवंबर को दिवाली, लक्ष्मी पूजा, गोवर्धन पूजा और विश्वकर्मा दिवस के अवसर पर अगरतला, भोपाल, चंडीगढ़, गंगटोक, इंफाल, जयपुर, कानपुर और लखनऊ समेत कई शहरों में बैंक बंद रहेंगे। इसके अगले दिन यानी 10 नवंबर को अहमदाबाद, बेलापुर, बेंगलुरु, देहरादून, गंगटोक, मुंबई और नागपुर में दिवाली से जुड़े आयोजनों तथा विक्रम संवत नववर्ष के कारण बैंक शाखाओं में छुट्टी रहेगी।

    11 नवंबर को भाई दूज, लक्ष्मी पूजा और चित्रगुप्त जयंती के चलते गंगटोक, इंफाल, कानपुर, कोलकाता, लखनऊ और शिमला में बैंक बंद रहेंगे। वहीं, 13 नवंबर को मेघालय के शिलांग में वांगला उत्सव के कारण बैंकिंग सेवाएं शाखाओं में उपलब्ध नहीं रहेंगी।

    16 नवंबर को छठ पूजा के अवसर पर बिहार की राजधानी पटना और झारखंड की राजधानी रांची में बैंक शाखाएं बंद रहेंगी। छठ पूजा बिहार और आसपास के क्षेत्रों में महत्वपूर्ण पर्व है, जिसके चलते संबंधित शहरों में बैंकिंग कामकाज प्रभावित रहेगा। इसके बाद 20 नवंबर को उत्तराखंड की राजधानी देहरादून में इगास-बग्वाल के अवसर पर छुट्टी रहेगी।

    23 नवंबर को मेघालय के शिलांग में सेंग कुट स्नेम के कारण बैंक बंद रहेंगे। वहीं, 24 नवंबर को गुरु नानक जयंती, कार्तिक पूर्णिमा और राहस पूर्णिमा के अवसर पर दिल्ली, उत्तर प्रदेश, पंजाब और महाराष्ट्र समेत कई राज्यों के विभिन्न शहरों में बैंक शाखाओं में अवकाश रहेगा। महीने के अंतिम सप्ताह में 27 नवंबर को कर्नाटक के बेंगलुरु में कनकदास जयंती के कारण बैंक बंद रहेंगे।

    त्योहारों के अलावा नवंबर में पांच रविवार पड़ रहे हैं। ये रविवार 1, 8, 15, 22 और 29 नवंबर को होंगे। इन सभी दिनों में देशभर की बैंक शाखाएं बंद रहेंगी। इसके अतिरिक्त 14 नवंबर को दूसरा शनिवार और 28 नवंबर को चौथा शनिवार होने के कारण भी नियमित बैंकिंग कामकाज नहीं होगा।

    हालांकि, बैंक शाखाओं में छुट्टी होने का मतलब यह नहीं है कि ग्राहकों की सभी बैंकिंग सेवाएं बंद हो जाएंगी। मोबाइल बैंकिंग, इंटरनेट बैंकिंग, यूपीआई और एटीएम जैसी सुविधाएं सामान्य रूप से उपलब्ध रहने की संभावना है। ग्राहक इन माध्यमों से पैसे ट्रांसफर करने, बैलेंस चेक करने और नकद निकालने जैसे काम कर सकेंगे।

    दूसरी ओर, चेक क्लियरेंस, बैंक दस्तावेजों से जुड़े काम और शाखा में जाकर किए जाने वाले लेनदेन छुट्टियों के कारण प्रभावित हो सकते हैं। ऐसे में नवंबर में किसी जरूरी वित्तीय काम की योजना बना रहे ग्राहकों को अपने शहर की छुट्टियों की सूची देखकर पहले ही बैंकिंग संबंधी औपचारिकताएं पूरी कर लेनी चाहिए।

  • PNB की ग्रेटर नोएडा शाखा में 35 करोड़ की कथित गड़बड़ी, जानिए बैंक खाते और जमा पूंजी को सुरक्षित रखने के तरीके

    PNB की ग्रेटर नोएडा शाखा में 35 करोड़ की कथित गड़बड़ी, जानिए बैंक खाते और जमा पूंजी को सुरक्षित रखने के तरीके


    नई दिल्ली ।
    बैंक में जमा अपनी मेहनत की कमाई सुरक्षित रहे, यह हर खाताधारक की सबसे बड़ी चिंता होती है। लेकिन पंजाब नेशनल बैंक की ग्रेटर नोएडा शाखा से जुड़ी करीब 35 करोड़ रुपये की कथित वित्तीय गड़बड़ी ने ग्राहकों की जमा पूंजी की सुरक्षा को लेकर सवाल खड़े कर दिए हैं। इस मामले में 25 ग्राहकों की शिकायतें सामने आने, कई बैंक कर्मचारियों को निलंबित किए जाने और प्राथमिकी दर्ज होने की जानकारी है। हालांकि, रकम किस तरह गायब हुई और इसके लिए कौन जिम्मेदार है, इसका अंतिम निष्कर्ष जांच पूरी होने के बाद ही सामने आएगा।

    मामले में ग्रेटर नोएडा के एक गांव में रहने वाले 60 वर्षीय संतोष ने आरोप लगाया कि उनके बैंक खाते में जमा रकम में गड़बड़ी हुई है। उपलब्ध जानकारी के अनुसार, उनकी करीब 1.18 करोड़ रुपये की राशि गायब होने का दावा किया गया है। संतोष का कहना है कि उन्होंने जमीन और जेवर से जुड़े लेनदेन के बाद यह पैसा बैंक में जमा किया था। अन्य ग्राहकों ने भी अपने खातों से बड़ी रकम गायब होने की शिकायत की है। प्रभावित लोगों में ऐसे ग्राहक भी बताए गए हैं, जिन्होंने बेटी की शादी, इलाज और परिवार की भविष्य की जरूरतों के लिए बचत की थी।

    इस तरह के मामले में सबसे अहम सवाल यह है कि बैंक खाते में गड़बड़ी का पता कैसे लगाया जाए। अनधिकृत लेनदेन, जाली दस्तावेज, बैंकिंग रिकॉर्ड में संभावित हेरफेर और डिजिटल माध्यम से धोखाधड़ी अलग-अलग परिस्थितियों में वित्तीय नुकसान का कारण बन सकते हैं। हालांकि, इन संभावनाओं को पीएनबी के मौजूदा मामले का प्रमाणित कारण नहीं माना जा सकता। वास्तविक स्थिति जांच के निष्कर्षों और उपलब्ध साक्ष्यों से ही स्पष्ट होगी।

    खाताधारकों को अपनी पासबुक, बैंक स्टेटमेंट और मोबाइल पर मिलने वाले लेनदेन संदेशों की नियमित जांच करनी चाहिए। खाते में दर्ज जमा और निकासी का मिलान करने से किसी संदिग्ध गतिविधि का समय रहते पता लगाया जा सकता है। यदि बैंक रिकॉर्ड में दिखाई देने वाली राशि और वास्तविक बैलेंस के बीच अंतर नजर आए, तो इसे नजरअंदाज करने के बजाय तुरंत बैंक से संपर्क करना चाहिए।

    बैंकिंग धोखाधड़ी में बाहरी साइबर अपराधियों के साथ-साथ आंतरिक प्रक्रियाओं के दुरुपयोग की आशंका भी अलग-अलग मामलों में सामने आती रही है। साइबर ठग अक्सर बैंक अधिकारी बनकर फोन करते हैं और खाते को सुरक्षित रखने, केवाईसी अपडेट करने या किसी समस्या को ठीक करने के नाम पर गोपनीय जानकारी मांगते हैं। ऐसे में ओटीपी, एटीएम पिन, यूपीआई पिन, पासवर्ड और कार्ड की संवेदनशील जानकारी किसी के साथ साझा नहीं करनी चाहिए। अनजान लिंक खोलने या किसी के कहने पर स्क्रीन शेयरिंग ऐप इंस्टॉल करने से भी बचना जरूरी है।

    बैंक में जमा रकम की सुरक्षा के लिए भारत में जमा बीमा और ऋण गारंटी निगम यानी डीआईसीजीसी की व्यवस्था है। इसके तहत पात्र बैंक जमाओं पर निर्धारित शर्तों के अनुसार एक जमाकर्ता को एक बैंक में समान अधिकार और क्षमता के तहत मूलधन तथा ब्याज मिलाकर अधिकतम पांच लाख रुपये तक की बीमा सुरक्षा मिलती है। यह सीमा हर खाते पर अलग-अलग लागू नहीं होती। एक ही बैंक में संबंधित जमाकर्ता की पात्र जमाओं को जोड़कर इसकी गणना की जाती है। इसलिए किसी बैंक में गड़बड़ी की शिकायत सामने आने का अर्थ यह नहीं है कि ग्राहक की पूरी जमा राशि स्वतः बीमित है।

    यदि खाते से बिना अनुमति पैसे निकलने का पता चले, तो सबसे पहले संबंधित बैंक की शाखा या आधिकारिक ग्राहक सेवा के माध्यम से शिकायत दर्ज करानी चाहिए। शिकायत संख्या, बैंक स्टेटमेंट और लेनदेन से जुड़े संदेशों को सुरक्षित रखना भी जरूरी है। डिजिटल वित्तीय धोखाधड़ी होने पर तुरंत साइबर अपराध हेल्पलाइन 1930 पर संपर्क किया जा सकता है और राष्ट्रीय साइबर अपराध रिपोर्टिंग पोर्टल पर शिकायत दर्ज कराई जा सकती है। जरूरत पड़ने पर पुलिस से भी संपर्क करना चाहिए। बैंक से निर्धारित प्रक्रिया के तहत समाधान नहीं मिलने पर पात्रता के अनुसार भारतीय रिजर्व बैंक की शिकायत व्यवस्था का सहारा लिया जा सकता है।

    पीएनबी की ग्रेटर नोएडा शाखा से जुड़ा मामला ग्राहकों के लिए बैंक खातों की नियमित निगरानी का महत्व सामने लाता है। किसी भी संदिग्ध लेनदेन पर तुरंत कार्रवाई करना, गोपनीय जानकारी सुरक्षित रखना और बैंक से लिखित शिकायत करना नुकसान को सीमित करने में मददगार हो सकता है। वहीं, बैंकिंग संस्थानों के लिए आंतरिक नियंत्रण मजबूत रखना और शिकायतों की निष्पक्ष जांच करना जरूरी है।

  • अनूप बागची बने एचडीएफसी बैंक के नए एमडी और सीईओ, शशिधर जगदीशन का कार्यकाल पूरा

    अनूप बागची बने एचडीएफसी बैंक के नए एमडी और सीईओ, शशिधर जगदीशन का कार्यकाल पूरा

    नई दिल्ली ।देश के प्रमुख निजी क्षेत्र के बैंक एचडीएफसी बैंक में नेतृत्व परिवर्तन हुआ है। अनूप बागची ने 27 अक्टूबर 2026 से बैंक के प्रबंध निदेशक (एमडी) और मुख्य कार्यकारी अधिकारी (सीईओ) का कार्यभार संभाल लिया है। यह बदलाव शशिधर जगदीशन का कार्यकाल पूरा होने के बाद हुआ है। जगदीशन ने 26 अक्टूबर को कारोबारी समय समाप्त होने के साथ इन दोनों पदों से अपना कार्यकाल पूरा किया।

    बैंक की ओर से दी गई जानकारी के अनुसार, अनूप बागची अब बैंक के प्रबंधन और परिचालन की जिम्मेदारी संभालेंगे। उनके सामने बैंक के मौजूदा प्रदर्शन को बनाए रखने, कारोबार की वृद्धि को आगे बढ़ाने और संगठन से जुड़ी चुनौतियों पर ध्यान देने की जिम्मेदारी होगी।

    शशिधर जगदीशन के कार्यकाल की सराहना करते हुए बैंक ने कहा कि उनके नेतृत्व में प्रदर्शन, संगठनात्मक संस्कृति और ग्राहक-केंद्रित कार्यशैली को मजबूत करने में मदद मिली। बैंक ने यह भी रेखांकित किया कि कॉरपोरेट भारत के सबसे बड़े विलयों में से एक को सफलतापूर्वक पूरा कराने में जगदीशन की महत्वपूर्ण भूमिका रही। उनके कार्यकाल के बाद अब बैंक के नेतृत्व की जिम्मेदारी अनूप बागची को सौंपी गई है।

    नए एमडी और सीईओ ऐसे समय में पद संभाल रहे हैं, जब बैंक का वित्तीय प्रदर्शन मजबूत बना हुआ है, लेकिन कुछ परिणाम बाजार की अपेक्षाओं से पीछे भी रहे हैं। बैंक ने वित्त वर्ष 2026-27 की दूसरी तिमाही में 19,610 करोड़ रुपये का शुद्ध लाभ दर्ज किया। यह पिछले वर्ष की समान अवधि के मुकाबले 5.2 प्रतिशत अधिक है। हालांकि, लाभ का आंकड़ा बाजार के अनुमान से थोड़ा कम रहा।

    तिमाही के दौरान बैंक की शुद्ध ब्याज आय यानी नेट इंटरेस्ट इनकम 9.7 प्रतिशत बढ़कर 34,619 करोड़ रुपये पहुंच गई। विश्लेषकों ने इसके 34,991 करोड़ रुपये रहने का अनुमान लगाया था। वहीं, बैंक का शुद्ध ब्याज मार्जिन 3.16 प्रतिशत दर्ज किया गया। बैंक के अनुसार, अधिक प्रावधान और अपेक्षा से कम शुद्ध ब्याज आय का असर तिमाही के प्रदर्शन पर पड़ा। इसके बावजूद ऋण और जमा, दोनों में मजबूत वृद्धि दर्ज की गई।

    वित्तीय नतीजों के अलावा बैंक एक संभावित गोपनीय जानकारी लीक होने के मामले की आंतरिक जांच भी कर रहा है। बैंक के प्रवक्ता के अनुसार, मामले से जुड़े सभी तथ्यों का आकलन किया जा रहा है। समीक्षा पूरी होने के बाद आवश्यक कार्रवाई की जाएगी। जांच प्रक्रिया और संबंधित लोगों की गोपनीयता बनाए रखने के लिए बैंक ने फिलहाल इस विषय पर विस्तृत टिप्पणी करने से इनकार किया है।

    अक्टूबर की शुरुआत में सामने आए कुछ दावों में कहा गया था कि बैंक की आंतरिक जांच के दौरान दो वरिष्ठ अधिकारियों की ओर से गोपनीय जानकारी साझा किए जाने के संकेत मिले हैं। हालांकि, इस मामले में अंतिम निष्कर्ष सामने आने तक बैंक ने कोई विस्तृत सार्वजनिक टिप्पणी नहीं की है।

    वर्ष 2026 में बैंक के नेतृत्व से जुड़े अन्य बदलाव भी हुए हैं। मार्च में तत्कालीन चेयरमैन अतनु चक्रवर्ती ने अपने व्यक्तिगत मूल्यों और बैंक की कुछ कार्यप्रणालियों के बीच मतभेद का हवाला देते हुए इस्तीफा दे दिया था। इसके अलावा, उप प्रबंध निदेशक कैजाद भरूचा ने भी वर्ष के अंत तक पद छोड़ने का निर्णय लिया है। उन्होंने 31 दिसंबर से प्रभावी रूप से अपनी सेवाएं समाप्त करने का अनुरोध किया है।

    ऐसे में अनूप बागची के कार्यभार संभालने के साथ एचडीएफसी बैंक में नेतृत्व का नया चरण शुरू हो गया है। बैंक के वित्तीय प्रदर्शन, आंतरिक समीक्षा और प्रबंधन से जुड़े आगामी फैसलों पर अब निवेशकों और बैंकिंग क्षेत्र की नजर रहेगी।

  • UPI PIN डालते ही कैसे पहुंचते हैं दूसरे खाते में पैसे, जानें यूपीआई पेमेंट का पूरा तरीका..

    UPI PIN डालते ही कैसे पहुंचते हैं दूसरे खाते में पैसे, जानें यूपीआई पेमेंट का पूरा तरीका..

    नई दिल्ली । आज के डिजिटल दौर में पैसे भेजने और भुगतान करने के लिए यूनिफाइड पेमेंट्स इंटरफेस यानी यूपीआई का इस्तेमाल तेजी से बढ़ा है। दुकानों पर खरीदारी करने, बिजली का बिल भरने, ऑनलाइन सामान खरीदने या किसी परिचित को रकम भेजने जैसे काम अब मोबाइल के जरिए कुछ ही सेकंड में पूरे हो जाते हैं। Google Pay, PhonePe, Paytm और BHIM जैसे ऐप के माध्यम से लोग सीधे अपने बैंक खाते से भुगतान कर सकते हैं। लेकिन क्या आपने कभी सोचा है कि यूपीआई पिन डालते ही एक खाते से पैसे कटकर दूसरे खाते में कैसे पहुंच जाते हैं? इसके पीछे बैंकिंग व्यवस्था और डिजिटल भुगतान नेटवर्क की एक निर्धारित प्रक्रिया काम करती है।

    यूपीआई एक डिजिटल भुगतान प्रणाली है, जिसे नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) ने विकसित किया है। इसकी मदद से दो बैंक खातों के बीच तुरंत धनराशि ट्रांसफर की जा सकती है। इस व्यवस्था में हर बार बैंक खाता संख्या या आईएफएससी कोड दर्ज करना जरूरी नहीं होता। उपयोगकर्ता यूपीआई आईडी, पंजीकृत मोबाइल नंबर या क्यूआर कोड के माध्यम से भी भुगतान कर सकते हैं। इससे लेनदेन की प्रक्रिया आसान और तेज हो जाती है।

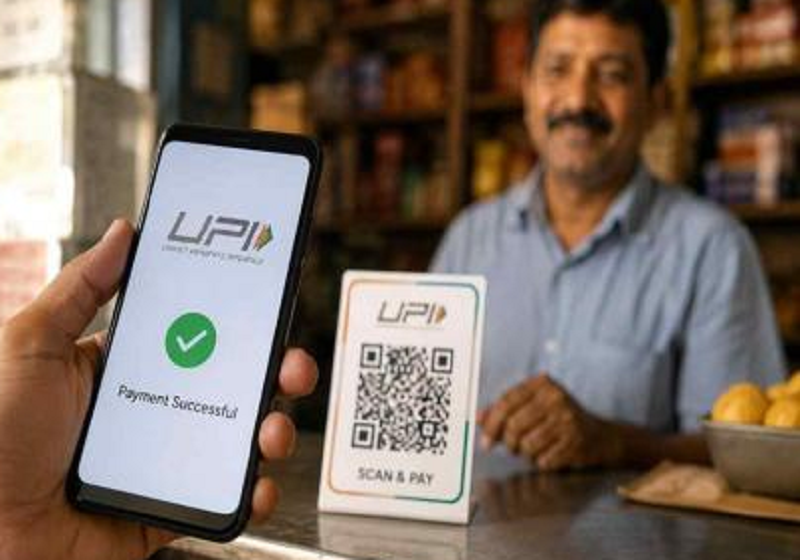
    मान लीजिए कि आपको किसी दुकानदार को 500 रुपये देने हैं। इसके लिए आप अपने मोबाइल में यूपीआई ऐप खोलते हैं और दुकानदार का क्यूआर कोड स्कैन करते हैं। इसके बाद भुगतान की जाने वाली रकम दर्ज करके आगे बढ़ते हैं। लेनदेन को अधिकृत करने के लिए आपको अपना यूपीआई पिन डालना होता है। पिन दर्ज करने के बाद ऐप भुगतान का अनुरोध संबंधित बैंकिंग प्रणाली तक पहुंचाता है। इसके बाद यूपीआई नेटवर्क इस अनुरोध को लेनदेन में शामिल बैंकों के बीच आगे बढ़ाता है।

    सबसे पहले भुगतान करने वाले व्यक्ति का बैंक जरूरी जांच करता है। इसमें यूपीआई पिन का सत्यापन और खाते में उपलब्ध राशि की जांच शामिल होती है। यदि पिन सही है, खाते में पर्याप्त बैलेंस है और अन्य आवश्यक जांच पूरी हो जाती हैं, तो बैंक भुगतान को मंजूरी देकर खाते से 500 रुपये काट लेता है। यदि पिन गलत हो या खाते में पर्याप्त राशि उपलब्ध न हो, तो लेनदेन असफल हो सकता है।

    इसके बाद यूपीआई नेटवर्क प्राप्तकर्ता के बैंक तक भुगतान से जुड़ी जानकारी पहुंचाता है। प्राप्तकर्ता बैंक संबंधित खाते में निर्धारित रकम जमा कर देता है। इस तरह भुगतान करने वाले व्यक्ति के खाते से पैसे निकलकर दूसरे व्यक्ति के खाते में पहुंच जाते हैं। पूरी प्रक्रिया इलेक्ट्रॉनिक तरीके से होती है, इसलिए सामान्य परिस्थितियों में लेनदेन कुछ ही सेकंड में पूरा हो जाता है। हालांकि, ग्राहक के खाते में राशि दिखने और बैंकों के बीच लेनदेन का अंतिम निपटान होने की प्रक्रियाएं अलग-अलग हो सकती हैं।

    यूपीआई भुगतान में पिन की भूमिका बेहद महत्वपूर्ण है। यह भुगतान करने वाले व्यक्ति की पहचान और लेनदेन को अधिकृत करने में मदद करता है। इसलिए अपना यूपीआई पिन किसी अन्य व्यक्ति के साथ साझा नहीं करना चाहिए। मोबाइल या यूपीआई ऐप तक किसी की पहुंच होने मात्र से वह सामान्य भुगतान पूरा नहीं कर सकता, लेकिन पिन साझा करने या धोखाधड़ी के कारण जोखिम बढ़ सकता है।

    सबसे जरूरी बात यह है कि यूपीआई पिन का इस्तेमाल पैसे भेजने या भुगतान करने के लिए किया जाता है, पैसे प्राप्त करने के लिए नहीं। यदि कोई व्यक्ति रकम भेजने के नाम पर आपसे पिन डालने को कहता है, तो सावधान रहें। अनजान भुगतान अनुरोधों को स्वीकार करने से पहले उनकी जांच करें और किसी भी स्थिति में अपना पिन या गोपनीय बैंकिंग जानकारी साझा न करें।

  • क्रेडिट कार्ड से पेमेंट के बाद पैसा वापस पाने के लिए रिफंड या चार्जबैक, जानें सही विकल्प

    क्रेडिट कार्ड से पेमेंट के बाद पैसा वापस पाने के लिए रिफंड या चार्जबैक, जानें सही विकल्प


    नई दिल्ली । क्रेडिट कार्ड से ऑनलाइन खरीदारी करना सुविधाजनक है, लेकिन कई बार ऑर्डर रद्द होने, सामान नहीं मिलने, गलत बिलिंग या भुगतान से जुड़ी समस्या के कारण ग्राहकों को परेशानी का सामना करना पड़ता है। ऐसी स्थिति में पैसे वापस पाने के लिए रिफंड और चार्जबैक दो प्रमुख विकल्प हैं। हालांकि, दोनों की प्रक्रिया, इस्तेमाल करने का तरीका और समय अलग-अलग होता है। इसलिए शिकायत की प्रकृति के अनुसार सही विकल्प चुनना जरूरी है।

    क्रेडिट कार्ड से भुगतान करने के बाद यदि ग्राहक किसी सामान को वापस करता है या ऑर्डर रद्द कर देता है, तो वह संबंधित विक्रेता या कंपनी से रिफंड मांग सकता है। इसी तरह, बिल में कोई गलती मिलने पर भी ग्राहक विक्रेता से भुगतान वापस करने का अनुरोध कर सकता है। रिफंड की प्रक्रिया आमतौर पर मर्चेंट यानी विक्रेता की ओर से शुरू की जाती है। इसके बाद संबंधित राशि ग्राहक के क्रेडिट कार्ड खाते में वापस जमा होती है।

    उदाहरण के तौर पर, यदि किसी ग्राहक ने ऑनलाइन 7,000 रुपये का सामान खरीदा और बाद में ऑर्डर रद्द कर दिया, तो वह संबंधित ई-कॉमर्स कंपनी से पैसे वापस मांग सकता है। रिफंड का अनुरोध स्वीकार होने के बाद राशि वापस आने में कुछ कार्यदिवस लग सकते हैं। यह अवधि विक्रेता की प्रक्रिया और भुगतान व्यवस्था पर निर्भर करती है। ऐसे में ग्राहक को ऑर्डर की जानकारी, भुगतान की रसीद और कंपनी के साथ हुई बातचीत का रिकॉर्ड सुरक्षित रखना चाहिए।

    दूसरी ओर, चार्जबैक ऐसी प्रक्रिया है, जिसमें ग्राहक किसी विवादित क्रेडिट कार्ड लेनदेन को लेकर अपने कार्ड जारी करने वाले बैंक से शिकायत करता है। इसका इस्तेमाल उस समय किया जा सकता है, जब विक्रेता उचित रिफंड देने से इनकार कर दे, शिकायत का जवाब नहीं दे या भुगतान करने के बावजूद सामान अथवा सेवा उपलब्ध न कराए। यदि खाते में कोई अनधिकृत लेनदेन दिखाई देता है या धोखाधड़ी का संदेह होता है, तो ग्राहक को बैंक को तुरंत सूचित करना चाहिए।

    चार्जबैक की प्रक्रिया में बैंक विवादित भुगतान की जांच करता है। इस दौरान ग्राहक से लेनदेन का विवरण, भुगतान की रसीद, ऑर्डर से जुड़े दस्तावेज और विक्रेता के साथ हुई बातचीत के प्रमाण मांगे जा सकते हैं। जांच के दौरान विक्रेता को भी अपने पक्ष में सबूत देने का अवसर मिल सकता है। इसलिए केवल शिकायत दर्ज कराने से पैसा वापस मिलने की गारंटी नहीं होती। बैंक उपलब्ध तथ्यों और लागू नियमों के आधार पर निर्णय लेता है। निर्धारित समयसीमा के भीतर शिकायत करना भी महत्वपूर्ण है।

    रिफंड और चार्जबैक के बीच सबसे बड़ा अंतर यह है कि रिफंड के लिए ग्राहक सीधे विक्रेता से संपर्क करता है, जबकि चार्जबैक के लिए बैंक के माध्यम से विवाद उठाया जाता है। रिफंड की अवधि विक्रेता की प्रक्रिया पर निर्भर करती है, जबकि चार्जबैक की जांच में कई सप्ताह लग सकते हैं। इसलिए सामान्य ऑर्डर रद्द होने या सामान लौटाने की स्थिति में पहले रिफंड मांगना उचित रहता है। यदि विक्रेता समस्या का समाधान नहीं करता, तो ग्राहक बैंक से चार्जबैक की प्रक्रिया के बारे में जानकारी ले सकता है।

    इन दोनों प्रक्रियाओं का अनुरोध करने से आमतौर पर क्रेडिट स्कोर पर सीधा असर नहीं पड़ता। हालांकि, विवाद के दौरान क्रेडिट कार्ड के बकाया बिल का भुगतान रोकना या निर्धारित तारीख के बाद भुगतान करना स्कोर को प्रभावित कर सकता है। इसलिए ग्राहक को बैंक से भुगतान संबंधी निर्देश स्पष्ट करने चाहिए और केवल विवादित राशि के आधार पर पूरे बिल को नजरअंदाज नहीं करना चाहिए। सही दस्तावेज सुरक्षित रखना, समय पर शिकायत करना और बैंक की प्रक्रिया का पालन करना पैसे वापस पाने में मददगार हो सकता है।

  • शेयर बाजार में भारी बिकवाली, सेंसेक्स 876 अंक टूटा और निफ्टी 23 हजार के स्तर से नीचे फिसला

    शेयर बाजार में भारी बिकवाली, सेंसेक्स 876 अंक टूटा और निफ्टी 23 हजार के स्तर से नीचे फिसला


    नई दिल्ली ।
    भारतीय शेयर बाजार में सोमवार, 19 अक्टूबर को भारी बिकवाली देखने को मिली। कमजोर वैश्विक संकेतों और प्रमुख क्षेत्रों के शेयरों में मुनाफावसूली के कारण सेंसेक्स और निफ्टी गिरावट के साथ बंद हुए। कारोबार के अंत में सेंसेक्स 876.37 अंक यानी 1.17 प्रतिशत टूटकर 73,852.90 पर आ गया। वहीं, निफ्टी 257.20 अंक यानी 1.11 प्रतिशत गिरकर 22,888.95 के स्तर पर बंद हुआ। इस गिरावट के साथ निफ्टी 23,000 के मनोवैज्ञानिक रूप से महत्वपूर्ण स्तर से नीचे चला गया।

    सोमवार के कारोबार में बाजार के ज्यादातर प्रमुख क्षेत्रों में कमजोरी रही। निजी बैंकिंग, वित्तीय सेवाओं, एफएमसीजी और आईटी शेयरों पर दबाव देखने को मिला। निवेशकों की बिकवाली का असर बड़े शेयरों के साथ मिडकैप और स्मॉलकैप कंपनियों के सूचकांकों पर भी पड़ा। बाजार में व्यापक गिरावट से संकेत मिला कि निवेशक वैश्विक परिस्थितियों और कंपनियों के तिमाही नतीजों को लेकर सतर्क बने हुए हैं।

    क्षेत्रीय सूचकांकों में निफ्टी प्राइवेट बैंक सबसे ज्यादा प्रभावित क्षेत्रों में शामिल रहा। यह 1.85 प्रतिशत की गिरावट के साथ बंद हुआ। निफ्टी फाइनेंशियल सर्विसेज में 1.58 प्रतिशत, निफ्टी एफएमसीजी में 1.44 प्रतिशत और निफ्टी आईटी में 1.28 प्रतिशत की कमजोरी दर्ज की गई। निफ्टी सर्विसेज 1.25 प्रतिशत, निफ्टी रियल्टी 1.20 प्रतिशत और निफ्टी कंजप्शन 1.05 प्रतिशत गिरकर बंद हुए। निफ्टी इंडिया डिफेंस में भी 0.94 प्रतिशत की गिरावट रही।

    बाजार की व्यापक कमजोरी के बीच निफ्टी पीएसयू बैंक एकमात्र ऐसा प्रमुख क्षेत्रीय सूचकांक रहा, जिसने तेजी दर्ज की। यह 2.46 प्रतिशत की बढ़त के साथ बंद हुआ। बाजार विशेषज्ञों के मुताबिक, सार्वजनिक क्षेत्र के बैंकों को मार्जिन और एसेट क्वालिटी स्थिर रहने की उम्मीदों से समर्थन मिला। इसके विपरीत, निजी बैंकों में तिमाही नतीजों और मुनाफे के मार्जिन को लेकर चिंताओं के कारण दबाव बना रहा।

    बड़ी कंपनियों के अलावा मध्यम और छोटी कंपनियों के शेयरों में भी गिरावट देखने को मिली। निफ्टी मिडकैप 100 सूचकांक 641.80 अंक यानी 1.09 प्रतिशत टूटकर 58,487.95 पर बंद हुआ। निफ्टी स्मॉलकैप 100 सूचकांक में 194.05 अंक यानी 1.01 प्रतिशत की गिरावट आई और यह 18,935.75 पर आ गया। इससे स्पष्ट हुआ कि बिकवाली का असर बाजार के अलग-अलग हिस्सों में देखने को मिला।

    सेंसेक्स में शामिल शेयरों में भारतीय स्टेट बैंक, अदाणी पोर्ट्स, एलएंडटी और इंडिगो बढ़त के साथ बंद हुए। दूसरी ओर, एक्सिस बैंक, अल्ट्राटेक सीमेंट, इन्फोसिस, बजाज फाइनेंस, ट्रेंट, एनटीपीसी और एचडीएफसी बैंक समेत कई प्रमुख शेयरों में गिरावट दर्ज की गई। हिंदुस्तान यूनिलीवर, बजाज फिनसर्व, भारती एयरटेल, इटरनल, आईसीआईसीआई बैंक, टाटा स्टील, सन फार्मा, कोटक महिंद्रा बैंक, आईटीसी, टाइटन, टेक महिंद्रा, एमएंडएम और पावर ग्रिड भी गिरावट के साथ बंद हुए।

    वैश्विक बाजार की परिस्थितियों ने भी निवेशकों की धारणा को प्रभावित किया। अमेरिका की ओर से रूस से जुड़े प्रमुख प्रतिबंधों में ढील दिए जाने के बाद कच्चे तेल की कीमतों में कुछ नरमी आने की बात कही गई। इससे वैश्विक बाजार में रूसी ईंधन की आपूर्ति बढ़ने की उम्मीद बनी। हालांकि, भू-राजनीतिक तनावों के कारण कच्चे तेल की कीमतें अब भी ऊंचे स्तर पर बनी हुई हैं।

    कुल मिलाकर, कमजोर वैश्विक संकेतों, निजी बैंकिंग और आईटी शेयरों में बिकवाली तथा तिमाही नतीजों को लेकर बनी चिंताओं के बीच बाजार दबाव में रहा। निफ्टी का 23,000 से नीचे बंद होना और मिडकैप-स्मॉलकैप में गिरावट निवेशकों की सतर्कता को दर्शाती है।

  • दिवाली शॉपिंग पर AU स्मॉल फाइनेंस बैंक का बड़ा ऑफर, ट्रैवल पर 10 हजार और इलेक्ट्रॉनिक्स पर 7,500 रुपये तक बचत

    दिवाली शॉपिंग पर AU स्मॉल फाइनेंस बैंक का बड़ा ऑफर, ट्रैवल पर 10 हजार और इलेक्ट्रॉनिक्स पर 7,500 रुपये तक बचत

    नई दिल्ली । दिवाली के त्योहारी सीजन में खरीदारी, घूमने-फिरने और मनोरंजन पर खर्च करने की योजना बना रहे ग्राहकों के लिए AU स्मॉल फाइनेंस बैंक ने विशेष ऑफर पेश किए हैं। बैंक का ‘AU हार्ट टू कार्ट शॉपिंग फेस्टिवल 2026’ ग्राहकों को अलग-अलग श्रेणियों में बचत का अवसर दे रहा है। यह इस अभियान का आठवां संस्करण है, जिसकी शुरुआत नवरात्र के दौरान हुई थी। ग्राहक 10 नवंबर 2026 तक इन ऑफर का लाभ उठा सकते हैं।

    इस फेस्टिवल में यात्रा की बुकिंग से लेकर इलेक्ट्रॉनिक्स, खाने-पीने की चीजों, किराना सामान और फिल्मों तक के लिए छूट शामिल है। बैंक के AU क्रेडिट कार्ड और डेबिट कार्ड से भुगतान करने वाले ग्राहकों के साथ AU 0101 मोबाइल ऐप के जरिए यूपीआई भुगतान करने वालों के लिए भी ऑफर रखे गए हैं। हालांकि, अलग-अलग सुविधाओं का लाभ संबंधित नियमों और पात्रता पर निर्भर करेगा।

    यात्रा की योजना बना रहे ग्राहकों को इस अभियान के तहत सबसे अधिक बचत का अवसर मिल सकता है। यात्रा, मेकमाईट्रिप, इक्सिगो, पेटीएम फ्लाइट्स और ईजमाईट्रिप जैसे प्लेटफॉर्म पर टिकट या अन्य यात्रा सेवाओं की बुकिंग करने पर 10,000 रुपये तक की बचत का मौका है। दिवाली की छुट्टियों में बाहर जाने की तैयारी कर रहे लोग बुकिंग से पहले संबंधित प्लेटफॉर्म पर उपलब्ध ऑफर की जानकारी ले सकते हैं। वास्तविक छूट बुकिंग की श्रेणी और लागू शर्तों के अनुसार अलग-अलग हो सकती है।

    इलेक्ट्रॉनिक्स की खरीदारी करने वालों के लिए भी बैंक ने विशेष लाभ रखे हैं। त्योहारी सीजन में टीवी, फ्रिज और अन्य इलेक्ट्रॉनिक सामान खरीदने की योजना बना रहे ग्राहक क्रोमा, रिलायंस डिजिटल और विजय सेल्स जैसे खुदरा प्लेटफॉर्म पर उपलब्ध ऑफर देख सकते हैं। इन प्लेटफॉर्म पर पात्र खरीदारी के माध्यम से 7,500 रुपये तक की बचत का अवसर दिया गया है। हालांकि, प्रत्येक खरीदारी पर इतनी छूट मिलना जरूरी नहीं है।

    रोजमर्रा के खर्च में बचत के लिए फूड और ग्रोसरी को भी अभियान में शामिल किया गया है। स्विगी, जोमैटो और ईजीडाइनर पर खाने-पीने से जुड़े खर्च में 500 रुपये तक की बचत का मौका है। वहीं, बिगबास्केट और ब्लिंकिट पर किराना सामान खरीदने वाले ग्राहकों को 1,000 रुपये तक की बचत मिल सकती है। इन ऑफर के तहत मिलने वाला लाभ भुगतान के तरीके और संबंधित प्लेटफॉर्म की शर्तों पर निर्भर करेगा।

    मनोरंजन के लिए भी इस फेस्टिव अभियान में विकल्प दिए गए हैं। फिल्म देखने या अन्य मनोरंजन गतिविधियों के लिए बुकमायशो, पीवीआर आइनॉक्स और डिस्ट्रिक्ट बाय जोमैटो जैसे प्लेटफॉर्म पर ऑफर उपलब्ध हैं। इस श्रेणी में ग्राहकों को 3,000 रुपये तक की बचत का अवसर मिल सकता है। इससे त्योहारों के दौरान मनोरंजन पर खर्च करने वालों को भी फायदा उठाने का मौका मिलेगा।

    बैंक के इस अभियान में कार्ड और यूपीआई भुगतान के अलावा कुछ बैंकिंग तथा लोन सेवाओं से जुड़े लाभ भी शामिल हैं। ग्राहकों को ध्यान रखना चाहिए कि सभी ऑफर एक जैसे नहीं हैं। कहीं न्यूनतम खरीदारी की शर्त हो सकती है, तो कहीं विशेष कार्ड, भुगतान माध्यम या अन्य पात्रता जरूरी हो सकती है। इसलिए खरीदारी या बुकिंग करने से पहले संबंधित प्लेटफॉर्म पर ऑफर की पूरी जानकारी और नियम पढ़ना जरूरी है। फेस्टिवल की अंतिम तारीख 10 नवंबर 2026 है, इसलिए ग्राहक इस अवधि के भीतर पात्र ऑफर का लाभ ले सकते हैं।

  • भारत के क्रेडिट बाजार का एयूएम जून में 18 प्रतिशत बढ़कर 142 लाख करोड़ रुपए पहुंचा, असुरक्षित ऋणों में भी तेज वृद्धि

    भारत के क्रेडिट बाजार का एयूएम जून में 18 प्रतिशत बढ़कर 142 लाख करोड़ रुपए पहुंचा, असुरक्षित ऋणों में भी तेज वृद्धि


    नई दिल्ली ।भारत के क्रेडिट बाजार में वित्त वर्ष 2026-27 की पहली तिमाही के दौरान मजबूत वृद्धि दर्ज की गई है। जून 2026 तक कुल एसेट्स अंडर मैनेजमेंट यानी एयूएम बढ़कर 142 लाख करोड़ रुपए हो गया। यह पिछले वर्ष की समान अवधि के मुकाबले 18 प्रतिशत अधिक है। क्रेडिट बाजार की इस वृद्धि के बीच ऋण की गुणवत्ता में भी सुधार देखने को मिला है और जून में नेट 30+ डिलिंक्वेंसी घटकर 3 प्रतिशत रह गई।

    वित्त वर्ष 2026-27 की पहली तिमाही में कुल लोन सोर्सिंग वैल्यू 20 लाख करोड़ रुपए रही। इसमें सालाना आधार पर 18 प्रतिशत की वृद्धि दर्ज की गई। हालांकि, पिछली तिमाही यानी वित्त वर्ष 2025-26 की चौथी तिमाही की तुलना में वृद्धि की रफ्तार कुछ धीमी रही। इसके बावजूद क्रेडिट बाजार में विभिन्न ऋण उत्पादों की मांग बनी रही और कई श्रेणियों में उल्लेखनीय बढ़ोतरी दर्ज की गई।

    असुरक्षित ऋण इस वृद्धि के प्रमुख योगदानकर्ताओं में शामिल रहे। इस श्रेणी में नए ऋण वितरण की मात्रा 26 प्रतिशत बढ़ी। पर्सनल लोन और कंज्यूमर लोन ने असुरक्षित ऋणों की वृद्धि को गति दी। क्रेडिट कार्ड सेगमेंट में भी दोबारा तेजी के संकेत मिले हैं। हालांकि, खुदरा ऋण पोर्टफोलियो के कुल मूल्य में सुरक्षित ऋणों की हिस्सेदारी अभी भी प्रमुख बनी हुई है।

    क्रेडिट गुणवत्ता के स्तर पर जून 2026 में नेट 30+ डिलिंक्वेंसी 3 प्रतिशत रही, जबकि जून 2025 में यह 4.1 प्रतिशत थी। इस गिरावट से ऋण चूक से जुड़े दबाव में कमी का संकेत मिलता है। वहीं, गैर-बैंकिंग वित्तीय कंपनियों यानी एनबीएफसी की उपभोग आधारित ऋण उत्पादों में स्थिति मजबूत हुई है। पर्सनल लोन, कंज्यूमर ड्यूरेबल्स लोन और दोपहिया वाहन ऋण में उनकी हिस्सेदारी बढ़ रही है।

    बैंकों की स्थिति बड़े टिकट आकार वाले सुरक्षित ऋण उत्पादों में मजबूत बनी हुई है। होम लोन और ऑटो लोन जैसे क्षेत्रों में बैंक प्रमुख भूमिका में हैं। उत्पादवार आंकड़ों के अनुसार, पर्सनल लोन एयूएम 14 प्रतिशत बढ़कर 16.2 लाख करोड़ रुपए हो गया। नए पर्सनल लोन वितरण में 32 प्रतिशत की वृद्धि हुई और यह 3 लाख करोड़ रुपए तक पहुंच गया। क्रेडिट कार्ड एयूएम 3.15 लाख करोड़ रुपए रहा, जिसमें 0.1 प्रतिशत की मामूली कमी दर्ज हुई। हालांकि, नए कार्ड जारी होने और उनके उपयोग में सुधार के संकेत मिले हैं।

    कंज्यूमर ड्यूरेबल्स लोन एयूएम 37 प्रतिशत बढ़कर 1.1 लाख करोड़ रुपए हो गया, जबकि टू-व्हीलर लोन एयूएम बढ़कर 1.8 लाख करोड़ रुपए पहुंच गया। होम लोन एयूएम में भी 13 प्रतिशत की वृद्धि दर्ज हुई और यह 43.6 लाख करोड़ रुपए रहा। औसत होम लोन टिकट साइज एक साल पहले के 32.2 लाख रुपए से बढ़कर 34.8 लाख रुपए हो गया। रिपोर्ट के अनुसार, क्रेडिट बाजार की वृद्धि, ऋण उत्पादों में मांग और बेहतर एसेट क्वालिटी बाजार के विस्तार की स्थिति को दर्शाती है।