Tag: EMI

  • आम आदमी को झटका…. महंगाई पर लगाम कसने के बहाने बढ़ाया रेपो रेट… अब EMI करेगी जेब ढ़ीली!

    आम आदमी को झटका…. महंगाई पर लगाम कसने के बहाने बढ़ाया रेपो रेट… अब EMI करेगी जेब ढ़ीली!


    नई दिल्ली।
    तकनीकी रूप से बताया जाए तो रेपो रेट (Repo Rate) वह ब्याज दर होती है जिस पर रिजर्व बैंक (Reserve Bank) देश के कमर्शियल बैंकों (Commercial Banks) को उनके दैनिक कामकाज के लिए कर्ज देता है. देखने-सुनने में यह भले दो बैंकों के बीच की बात लगे, लेकिन जैसे ही रेप रेप बढ़ने की खबर आती है, आम आदमी की जेब पर इसका असर बेहद पेंचीदा और खर्चीला हो जाता है. साढ़े तीन साल बाद RBI ने रेपो रेट में 25 बेसिस पॉइंट की बढ़ोतरी की है. इसके पीछे तर्क ये दिया गया है कि ईरान वॉर (Iran War) के कारण देश में बढ़ती महंगाई को 6 फीसदी के भीतर रोके रखने के लिए यह कदम उठाया गया है।

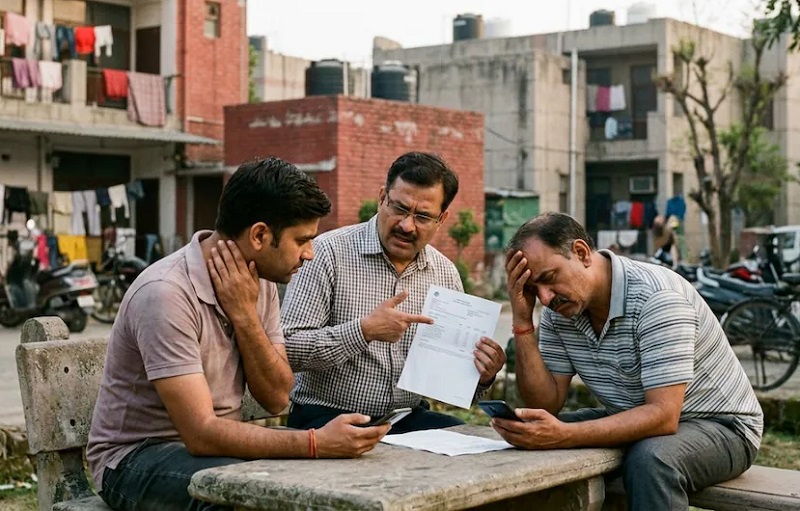
    रिजर्व बैंक की दलील और उसके सामने के हालात अपनी जगह है, लेकिन आपकी और हमारी रसोई तक पहुंचने वाला यह एक बड़ा झटका भी है. बैंक को मिलने वाला महंगा कर्ज घूम-फिरकर आखिरकार आम इंसान की EMI, मकान के सपने और महीने के बजट पर ही भारी पड़ता है।

    रेपो रेट बढ़ने की पूरी कहानी को समझने के लिए थोड़ा पीछे जाना होगा. 2020 में जब कोविड महामारी की वजह से सब कुछ बंद पड़ गया था, तब बाजार में पैसे का बहाव बनाए रखने के लिए रिजर्व बैंक ने ब्याज दरें घटा दी थीं, ताकि लोग आसानी से लोन ले सकें और ठप पड़ी अर्थव्यवस्था में थोड़ी जान आए. लेकिन महामारी का दौर ढलते ही दुनिया में एक के बाद एक नए संकट शुरू हो गए।


    Repo Rate बढ़ा, अब 20, 30 और 50 लाख के लोन पर कितनी कटेगी EMI?

    पहले रूस-यूक्रेन का झगड़ा और अब ईरान-अमेरिका के बीच जारी जंग ने कच्चे तेल से लेकर दुनिया भर के बाजारों में आग लगा दी है. भारत अपनी जरूरत का ज्यादातर कच्चा तेल बाहर से मंगवाता है. जब दुनिया में तेल महंगा होता है, तो देश के भीतर माल ढुलाई महंगी हो जाती है, जिससे बाजार में हर चीज का भाव चढ़ जाता है. इस वैश्विक उथल-पुथल ने भारत में महंगाई को इस कदर भड़का दिया कि रिजर्व बैंक को साढ़े तीन साल बाद दरों में 0.25 प्रतिशत की बढ़ोतरी का फैसला लेना ही पड़ा.


    रिजर्व बैंक की नजरिया: महंगाई की आग बुझाने की मजबूरी

    रिजर्व बैंक की अपनी एक तय जिम्मेदारी है- बाजार में घूम रहे पैसे को इस तरह संभालना कि कीमतें काबू से बाहर न जाएं. जब बाजार में महंगाई का ग्राफ ऊपर भागने लगता है, तो रिजर्व बैंक का मानना होता है कि लोगों के पास खर्च करने के लिए पैसा थोड़ा कम किया जाए. ताकि डिमांड घटे और कीमतें स्थिर हों।

    अर्थशास्त्री इस पहलू पर सहमति देते हुए समझाते हैं कि जब महंगाई लंबी खिंच जाती है, तो वह आम परिवार की पूरी बचत को निगल जाती है. रिजर्व बैंक ने रेपो रेट बढ़ाकर एक तरह से ब्रेक लगाने की कोशिश की है. उसके लिए प्राथमिकता विकास की रफ्तार से ज्यादा इस बात की है कि रोजमर्रा के सामान इतने महंगे न हो जाएं कि आम इंसान की खरीदने की ताकत ही खत्म हो जाए।


    मोदी सरकार का नजरिया: भले राजनीतिक जोखिम हो, अर्थव्यवस्था का संतुलन जरूरी

    मोदी सरकार के लिए रिजर्व बैंक का यह फैसला एक कड़वी दवा जैसा है. एक तरफ सरकार चाहती है कि देश में नए उद्योग लगें, लोग कारोबार शुरू करें और युवाओं को नौकरियां मिलें, जिसके लिए सस्ते लोन की जरूरत होती है. कर्ज महंगा होने से व्यापार की रफ्तार धीमी पड़ने का डर रहता है. इतना ही नहीं, सरकार यह अच्छी तरह जानती है कि रेपो रेट बढ़ने से जब EMI बढ़ेगी, तो भी लोग सरकार को ही कोसेंगे।

    लेकिन दूसरी तरफ, सरकार यह भी अच्छी तरह जानती है कि आम इंसान के लिए महंगाई से बड़ा कोई दर्द नहीं होता. अगर राशन, तेल और सब्जियों के दाम लगातार बढ़ते रहे, तो जनता का गुस्सा सीधे सरकार पर ही फूटता है. इसलिए सरकार के नजरिये से यह कदम भले ही थोड़े समय के लिए अप्रिय हो, लेकिन देश की आर्थिक साख बचाए रखने और रुपये को टूटने से रोकने के लिए यह कदम उठाना उसकी भी एक राजनीतिक मजबूरी बन गया है।


    आम नागरिक का संकट: बजट और सपनों पर टूटा पहाड़

    मध्यमवर्गीय और कामकाजी परिवारों के लिए इस फैसले का मतलब है हर महीने का गणित गड़बड़ा जाना. जब रिजर्व बैंक से बैंकों को महंगा कर्ज मिलेगा, तो बैंक बिना देर किए इसका बोझ अपने ग्राहकों पर डाल देंगे. इसका सबसे बड़ा थप्पड़ उन लोगों को लगेगा जिन्होंने होम लोन, कार लोन या पर्सनल लोन ले रखा है।
  • RBI ने अचानक बढ़ाया रेपो रेट, महंगे हो सकते हैं होम लोन और EMI, महंगाई के बीच क्यों लिया गया बड़ा फैसला

    RBI ने अचानक बढ़ाया रेपो रेट, महंगे हो सकते हैं होम लोन और EMI, महंगाई के बीच क्यों लिया गया बड़ा फैसला

    नई दिल्ली ।भारतीय रिजर्व बैंक ने बुधवार को रेपो रेट में 25 बेसिस पॉइंट की बढ़ोतरी का ऐलान किया। इसके साथ नीतिगत दर 5.25 प्रतिशत से बढ़कर 5.50 प्रतिशत हो गई है। फरवरी 2023 के बाद यह पहली बार है जब केंद्रीय बैंक ने रेपो रेट में वृद्धि की है। यह फैसला ऐसे समय में आया है जब वैश्विक स्तर पर आर्थिक अनिश्चितताएं बनी हुई हैं और कच्चे तेल की कीमतों में तेजी महंगाई के दबाव को बढ़ा रही है।

    यह फैसला आरबीआई गवर्नर संजय मल्होत्रा की अध्यक्षता वाली छह सदस्यीय मौद्रिक नीति समिति की तीन दिवसीय बैठक के बाद लिया गया। केंद्रीय बैंक ने मौद्रिक नीति के दूसरे हिस्सों में भी बदलाव किया है। स्टैंडिंग डिपॉजिट फैसिलिटी यानी एसडीएफ दर को बढ़ाकर 5.25 प्रतिशत कर दिया गया है। वहीं, मार्जिनल स्टैंडिंग फैसिलिटी यानी एमएसएफ दर और बैंक रेट को 5.75 प्रतिशत पर समायोजित किया गया है।

    रेपो रेट वह दर है जिस पर आरबीआई वाणिज्यिक बैंकों को अल्पकालिक अवधि के लिए धन उपलब्ध कराता है। इसमें बढ़ोतरी होने पर बैंकों के लिए केंद्रीय बैंक से कर्ज लेना महंगा हो जाता है। इसका असर आगे चलकर ग्राहकों को दिए जाने वाले कर्ज पर पड़ सकता है। होम लोन, कार लोन और पर्सनल लोन की ब्याज दरों में वृद्धि होने पर नई और मौजूदा ईएमआई महंगी होने की संभावना रहती है।

    आरबीआई ने रेपो रेट बढ़ाने के पीछे वैश्विक अनिश्चितताओं और बढ़ते महंगाई दबाव को प्रमुख वजहों में रखा है। गवर्नर संजय मल्होत्रा ने मौद्रिक नीति की घोषणा करते हुए कहा कि दुनिया में मुद्रास्फीति के दोबारा तेज होने की आशंका बनी हुई है। इसी वजह से कई प्रमुख केंद्रीय बैंक अपनी मौद्रिक नीतियों को और सख्त करने की दिशा में कदम उठा रहे हैं।

    कच्चे तेल की कीमतों में बढ़ोतरी भी केंद्रीय बैंक के लिए चिंता का विषय है। पश्चिम एशिया में जारी तनाव के बीच कच्चे तेल की कीमतें 100 डॉलर प्रति बैरल से ऊपर बनी हुई हैं। तेल की कीमतों में लंबे समय तक तेजी रहने से परिवहन और उत्पादन लागत प्रभावित हो सकती है, जिसका असर घरेलू और वैश्विक महंगाई पर पड़ सकता है।

    देश में महंगाई के ताजा आंकड़े भी दबाव की ओर संकेत कर रहे हैं। अगस्त में उपभोक्ता मूल्य सूचकांक यानी सीपीआई आधारित महंगाई दर बढ़कर 4.82 प्रतिशत पहुंच गई थी, जबकि जुलाई में यह 4.45 प्रतिशत थी। इस बढ़ोतरी ने कीमतों को लेकर आरबीआई की चिंताओं को बढ़ाया है। इसके अलावा अल नीनो प्रभाव और कम वर्षा के कारण रबी फसल के उत्पादन पर जोखिम भी बना हुआ है।

    रेपो रेट में बढ़ोतरी की संभावना को लेकर अर्थशास्त्रियों और बाजार विशेषज्ञों के बीच पहले से चर्चा थी। एसबीआई रिसर्च ने बढ़ते महंगाई दबाव, वैश्विक आर्थिक अनिश्चितताओं, बदलती तरलता स्थिति और जोखिमों के दोबारा आकलन को देखते हुए समय रहते कदम उठाने की जरूरत बताई थी।

    आरबीआई के इस फैसले का सीधा असर बैंकिंग व्यवस्था और कर्ज की लागत पर पड़ सकता है। ब्याज दरों में बदलाव का असर किस तरह और कितनी तेजी से ग्राहकों तक पहुंचेगा, यह बैंकों के कर्ज और जमा दरों में किए जाने वाले अगले बदलावों पर निर्भर करेगा। फिलहाल केंद्रीय बैंक का फैसला महंगाई और वैश्विक जोखिमों के बीच मौद्रिक नीति को संतुलित रखने की दिशा में उठाया गया कदम है।

  • पर्सनल लोन रिजेक्ट होने की पांच बड़ी वजहें, बैंक आवेदन मंजूर करने से पहले क्रेडिट स्कोर और आय समेत क्या देखते हैं

    पर्सनल लोन रिजेक्ट होने की पांच बड़ी वजहें, बैंक आवेदन मंजूर करने से पहले क्रेडिट स्कोर और आय समेत क्या देखते हैं

    नई दिल्ली ।पर्सनल लोन लेना कई लोगों के लिए अचानक आई आर्थिक जरूरत पूरी करने का आसान विकल्प माना जाता है। इसमें आमतौर पर किसी संपत्ति को गिरवी रखने की जरूरत नहीं होती, लेकिन इसी कारण बैंक और वित्तीय संस्थान आवेदक की भुगतान क्षमता और आर्थिक स्थिति का बारीकी से आकलन करते हैं। आवेदन करने से पहले कुछ महत्वपूर्ण बातों की जांच नहीं करने पर लोन का आवेदन अस्वीकार हो सकता है।

    पर्सनल लोन की मंजूरी में क्रेडिट हिस्ट्री की अहम भूमिका होती है। यदि पहले लिए गए लोन या क्रेडिट कार्ड की EMI समय पर नहीं चुकाई गई है, भुगतान में बार-बार देरी हुई है या खाते में बकाया लंबे समय तक रहा है तो इससे आपकी क्रेडिट प्रोफाइल प्रभावित हो सकती है। ऐसी स्थिति में बैंक को भविष्य में समय पर भुगतान को लेकर जोखिम दिखाई दे सकता है।

    इसलिए नया लोन लेने से पहले अपनी क्रेडिट रिपोर्ट की जानकारी लेना उपयोगी होता है। रिपोर्ट में किसी पुराने भुगतान, खाते या व्यक्तिगत जानकारी से जुड़ी गलती दिखाई दे तो उसे ठीक कराने की प्रक्रिया शुरू करनी चाहिए। बेहतर क्रेडिट इतिहास होने से आवेदन पर सकारात्मक प्रभाव पड़ सकता है, हालांकि केवल क्रेडिट स्कोर के आधार पर लोन मंजूरी सुनिश्चित नहीं होती।

    दूसरी बड़ी वजह कम आय या पहले से चल रही ज्यादा EMI हो सकती है। बैंक यह देखता है कि आवेदक की मासिक आमदनी कितनी है और उसका कितना हिस्सा पहले से मौजूद कर्ज चुकाने में खर्च हो रहा है। यदि आय की तुलना में मौजूदा वित्तीय जिम्मेदारियां अधिक हैं तो नई EMI चुकाने की क्षमता पर सवाल उठ सकता है।

    नौकरी या आय में अस्थिरता भी आवेदन प्रभावित कर सकती है। बार-बार नौकरी बदलना, मौजूदा नौकरी में कम अवधि या अनियमित आय बैंक के जोखिम आकलन को प्रभावित कर सकती है। स्वरोजगार करने वाले आवेदकों से आय की निरंतरता और आर्थिक स्थिति समझने के लिए अतिरिक्त दस्तावेज मांगे जा सकते हैं।

    कम समय में कई लोन या क्रेडिट कार्ड के लिए आवेदन करना भी सावधानी का विषय है। लगातार कई क्रेडिट आवेदन करने पर क्रेडिट प्रोफाइल में कई जांच दर्ज हो सकती हैं। इससे यह संकेत मिल सकता है कि व्यक्ति एक साथ कई जगह से कर्ज लेने की कोशिश कर रहा है। इसलिए एक आवेदन अस्वीकार होने के तुरंत बाद कई अन्य संस्थानों में आवेदन करने से बचना बेहतर है।

    दस्तावेजों में छोटी सी गलती भी आवेदन की प्रक्रिया को प्रभावित कर सकती है। पहचान, आय, नौकरी, बैंक खाते या व्यक्तिगत विवरण में अलग-अलग जानकारी होने पर सत्यापन में परेशानी आ सकती है। आवेदन जमा करने से पहले सभी दस्तावेजों में नाम, पता, आय और रोजगार संबंधी विवरण सही तथा एक-दूसरे से मेल खाते होने चाहिए।

    यदि पर्सनल लोन का आवेदन अस्वीकार हो जाए तो तुरंत दूसरे बैंक या वित्तीय संस्थान में आवेदन करने के बजाय पहले अस्वीकृति का कारण समझना चाहिए। क्रेडिट रिपोर्ट की जांच, मौजूदा कर्ज की समीक्षा और दस्तावेजों में सुधार के बाद ही अगला आवेदन करना अधिक उचित होता है। लोन का एक बार रिजेक्ट होना स्थायी बाधा नहीं है, लेकिन अगला आवेदन करने से पहले उस कमी को दूर करना जरूरी है जिसकी वजह से पिछला आवेदन प्रभावित हुआ था।

  • बैंक नहीं बताएंगे ये ट्रिक्स! होम लोन की लागत कम करने के 7 असरदार उपाय..

    बैंक नहीं बताएंगे ये ट्रिक्स! होम लोन की लागत कम करने के 7 असरदार उपाय..


    नई दिल्ली ।
      अपना घर खरीदना हर व्यक्ति का सपना होता है, लेकिन लंबे समय तक चलने वाली ईएमआई और भारी ब्याज इस सपने की लागत बढ़ा देते हैं। वित्तीय विशेषज्ञों के अनुसार कुछ स्मार्ट कदम उठाकर होम लोन की कुल लागत को काफी हद तक कम किया जा सकता है।

    1. मजबूत रखें क्रेडिट स्कोर
    होम लोन की ब्याज दर तय करने में क्रेडिट स्कोर महत्वपूर्ण भूमिका निभाता है। यदि आपका क्रेडिट स्कोर 750 या उससे अधिक है, तो बैंक आमतौर पर बेहतर ब्याज दर की पेशकश करते हैं। इससे पूरे लोन काल में बड़ी बचत हो सकती है।

    2. कम अवधि वाला लोन चुनें
    लंबी अवधि के लोन में मासिक ईएमआई कम होती है, लेकिन कुल ब्याज भुगतान काफी बढ़ जाता है। यदि आपकी आय अनुमति देती है, तो कम अवधि का लोन चुनना अधिक फायदेमंद हो सकता है।

    3. समय-समय पर प्रीपेमेंट करें
    बोनस, इंसेंटिव या अन्य बचत मिलने पर लोन का आंशिक भुगतान (प्रीपेमेंट) करने से मूलधन तेजी से घटता है। इससे भविष्य में लगने वाला ब्याज कम हो जाता है और लोन जल्दी समाप्त होता है।

    4. हर साल बढ़ाएं EMI
    आय बढ़ने के साथ यदि ईएमआई में 5 से 10 प्रतिशत की वृद्धि की जाए, तो लोन की अवधि कई साल कम हो सकती है। इससे कुल ब्याज भुगतान में भी बड़ी कमी आती है।

    5. बैलेंस ट्रांसफर का विकल्प देखें
    यदि किसी दूसरे बैंक या वित्तीय संस्था में कम ब्याज दर उपलब्ध है, तो होम लोन बैलेंस ट्रांसफर पर विचार किया जा सकता है। हालांकि ट्रांसफर शुल्क और अन्य लागतों का आकलन पहले कर लेना चाहिए।

    6. अधिक डाउन पेमेंट करें
    घर खरीदते समय जितना अधिक डाउन पेमेंट करेंगे, उतनी कम राशि उधार लेनी पड़ेगी। इससे ब्याज का बोझ स्वतः कम हो जाएगा।

    7. ब्याज दर रीसेट की जानकारी रखें
    फ्लोटिंग रेट होम लोन लेने वालों को समय-समय पर अपने बैंक से ब्याज दर की समीक्षा करानी चाहिए। बाजार में दरें घटने पर बैंक रीसेट सुविधा के जरिए लोन की ब्याज दर कम कर सकते हैं।

    ध्यान देने वाली बात:
    होम लोन में सबसे अधिक बचत का असर आमतौर पर शुरुआती वर्षों में प्रीपेमेंट और ईएमआई बढ़ाने से होता है, क्योंकि उस समय आपकी किश्त का बड़ा हिस्सा ब्याज भुगतान में जाता है। सही योजना बनाकर लाखों रुपये की बचत संभव है और लोन कई वर्ष पहले खत्म किया जा सकता है।

  • FD की सुरक्षा, EMI का खर्च, SIP की ताकत: 20 साल बाद किसका पलड़ा भारी?

    FD की सुरक्षा, EMI का खर्च, SIP की ताकत: 20 साल बाद किसका पलड़ा भारी?


    नई दिल्ली। आज के समय में निवेश के लिए लोगों के पास तीन बड़े रास्ते हैंFD, EMI और SIP। FD को सुरक्षित माना जाता है, EMI से लोग अपनी जरूरतें पूरी करते हैं, जबकि SIP धीरे-धीरे पैसा बढ़ाने का काम करता है। लेकिन सवाल यह है कि 20 साल बाद कौन आपको अमीर बना सकता है? अगर आप आज अपनी कमाई का एक हिस्सा इन तीनों में से किसी भी रास्ते पर लगाते हैं, तो 20 साल बाद आपकी स्थिति कैसी होगी?
    चलिए एक आसान कैलकुलेशन के जरिए समझते हैं कि FD की सीमा क्या है, EMI का नुकसान कितना भारी है और SIP की कंपाउंडिंग पावर कितनी मजबूत है।

    सबसे पहले FD की बात करें। FD को भारत में भरोसे और सुरक्षा का दूसरा नाम माना जाता है।  20 साल बाद आपका फंड लगभग ₹52 लाख तक पहुंच सकता है। लेकिन अगर आप महंगाई को भी ध्यान में रखें, तो 20 साल बाद उस पैसे की असली वैल्यू लगभग ₹15-20 लाख के आसपास ही रह सकती है।

    इसका मतलब FD आपके पैसे को बचाती है, लेकिन महंगाई के हिसाब से बढ़ा नहीं पाती। FD में रिटर्न कम होने के कारण आपका पैसा “सुरक्षित” जरूर रहता है, लेकिन वह अमीर नहीं बनाता।

    अब EMI की बात करें। EMI आमतौर पर लोगों को तुरंत सुख देती है, लेकिन लंबे समय में यह आपके लिए भारी पड़ सकती है। जब आप किसी पर्सनल लोन या लग्जरी कार के लिए 20 साल तक ₹10,000 EMI भरते हैं, तो आप कुल मिलाकर लगभग ₹24 लाख तो दे ही देते हैं, साथ ही बैंक को ब्याज में लगभग ₹15-20 लाख अतिरिक्त भुगतान करना पड़ता है। 20 साल बाद आपके पास केवल एक पुरानी चीज बचती है जिसकी वैल्यू काफी कम हो चुकी होती है।

    EMI असल में आपकी फ्यूचर की कमाई को आज ही खर्च कर देती है और आपके लिए एक लंबा ब्याज का बोझ छोड़ जाती है। इसलिए EMI आपको अमीर नहीं बनाती, बल्कि बैंक को अमीर बनाती है।

    तीसरा और सबसे महत्वपूर्ण विकल्प SIP है। SIP में आप छोटे-छोटे निवेश करते हैं और कंपाउंडिंग की ताकत से लंबे समय में बड़ा फंड बनाते हैं। अगर आप हर महीने ₹10,000 की SIP करते हैं और औसतन 12% रिटर्न मानें, तो 20 साल बाद आपका निवेश लगभग ₹24 लाख होकर करीब ₹1 करोड़ से ज्यादा बन सकता है। और अगर रिटर्न 15% रहे तो यह राशि ₹1.5 करोड़ तक भी पहुंच सकती है।

    SIP का सबसे बड़ा फायदा यह है कि यह बाजार के उतार-चढ़ाव को अपने पक्ष में इस्तेमाल करता है। शुरुआती सालों में मार्केट गिरती है तो units ज्यादा मिलते हैं, और बाद में जब मार्केट बढ़ता है तो वही units ज्यादा लाभ देती हैं।

    अब 20 साल की जंग में किसका पलड़ा भारी है? FD सुरक्षित है, लेकिन महंगाई के हिसाब से अमीर नहीं बनाती। EMI आपको तुरंत सुविधा देती है, लेकिन लंबी अवधि में यह आपकी कमाई को खा जाती है और ब्याज के बोझ से आपकी संपत्ति घटती है।

    वहीं SIP में जोखिम जरूर है, लेकिन लंबे समय में यह कंपाउंडिंग के जरिए सबसे ज्यादा फायदा देता है। अगर आपका लक्ष्य 20 साल में “वेल्थ” बनाना है और आप निवेश को समय के साथ बढ़ते देखना चाहते हैं, तो SIP सबसे बेहतर विकल्प माना जा सकता है।
    (नोट: यह लेख केवल जानकारी के लिए है। निवेश से पहले अपने वित्तीय सलाहकार से सलाह जरूर लें।)
  • आरबीआई आज करेगा Monetary Policy का ऐलान, जानिए EMI कम होगी या नहीं!

    आरबीआई आज करेगा Monetary Policy का ऐलान, जानिए EMI कम होगी या नहीं!


    मुम्बई।
    भारतीय रिजर्व बैंक (आरबीआई) (Reserve Bank of India -RBI) शुक्रवार को द्विमासिक मौद्रिक समीक्षा (Bi-Monthly Monetary Policy Review) में लिए गए निर्णयों की घोषणा करेगा। विशेषज्ञों ने रेपो रेट में 0.25 प्रतिशत कटौती किए जाने की उम्मीद जताई है। हालांकि, कुछ विशेषज्ञ मानते हैं कि तीसरी बार रेपो रेट को स्थिर रखा जा सकता है।

    गवर्नर संजय मल्होत्रा (Governor Sanjay Malhotra)​शुक्रवार सुबह मौद्रिक नीति समिति (MPC) की तीन-दिवसीय बैठक में लिए गए फैसलों की घोषणा करेंगे। अगली द्विमासिक मौद्रिक नीति पर एमपीसी की बैठक बुधवार को शुरू हुई थी। यह बैठक घटती मुद्रास्फीति, सकल घरेलू उत्पाद (जीडीपी) की तेज वृद्धि, डॉलर के मुकाबले रुपये के 90 के पार जाने और मौजूदा भू-राजनीतिक तनावों की पृष्ठभूमि में हो रही है।

    खुदरा मुद्रास्फीति में गिरावट के बीच आरबीआई ने फरवरी से रेपो रेट में तीन किस्तों में कुल एक प्रतिशत की कटौती की है। हालांकि, पिछली दो बार से रेपो रेट को 5.5 प्रतिशत पर स्थिर रखा गया है।

    कई विशेषज्ञों का कहना है कि वृद्धि दर मजबूत बनी हुई है, लेकिन खुदरा मुद्रास्फीति में उल्लेखनीय गिरावट ने प्रमुख अल्पकालिक ऋण दर में कटौती की अतिरिक्त गुंजाइश पैदा कर दी है। आरबीआई गवर्नर ने भी पिछले महीने कहा था कि नीतिगत ब्याज दरों में और कटौती की गुंजाइश है।


    कोई बदलाव नहीं होने की संभावना

    हालांकि, कुछ विशेषज्ञों का मानना ​​है कि आरबीआई ब्याज दर में यथास्थिति कायम रख सकता है क्योंकि आर्थिक वृद्धि में तेजी आई है जो राजकोषीय समेकन, लक्षित सार्वजनिक निवेश और माल एवं सेवा कर (जीएसटी) की दर में कटौती जैसे विभिन्न सुधारों से बनी हुई है। उपभोक्ता मूल्य सूचकांक आधारित मुख्य मुद्रास्फीति सरकार द्वारा निर्धारित दो प्रतिशत के निचले स्तर से नीचे बनी हुई है। इसके अलावा भारतीय अर्थव्यवस्था ने दूसरी तिमाही में अपेक्षा से बेहतर 8.2 प्रतिशत की जीडीपी वृद्धि दर्ज की है।


    आरबीआई पर जिम्मेदारी

    सरकार ने आरबीआई को यह सुनिश्चित करने का निर्देश दिया है कि खुदरा मुद्रास्फीति दो प्रतिशत घट-बढ़ के साथ चार प्रतिशत पर बनी रहे। आरबीआई के पहली छमाही के अपेक्षा से बेहतर आंकड़ों को देखते हुए अपने जीडीपी वृद्धि अनुमान को संशोधित करके बढ़ाने की भी उम्मीद है। भारतीय रिजर्व बैंक ने चालू वित्त वर्ष 2025-26 के लिए जीडीपी अनुमान को अक्टूबर में 6.5 प्रतिशत से बढ़ाकर 6.8 प्रतिशत कर दिया था।