Tag: RBI rules

  • 10 साल तक मैच्योर FD का पैसा नहीं निकाला, तो क्या होगा? जानें RBI के नियम

    10 साल तक मैच्योर FD का पैसा नहीं निकाला, तो क्या होगा? जानें RBI के नियम


    नई दिल्ली। फिक्स्ड डिपॉजिट (FD) नौकरीपेशा लोगों और आम निवेशकों के बीच निवेश का लोकप्रिय विकल्प है। इसमें तय अवधि के लिए पैसा जमा करने पर निर्धारित शर्तों के अनुसार ब्याज मिलता है। लेकिन कई बार बैंक का नोटिफिकेशन छूट जाने या जानकारी के अभाव में लोग FD की मैच्योरिटी के बाद भी रकम नहीं निकालते। ऐसे में सवाल उठता है कि क्या 10 साल तक पैसा नहीं निकालने पर रकम डूब जाती है या उस पर ब्याज मिलता रहता है?

    भारतीय रिजर्व बैंक (RBI) के नियमों के मुताबिक, FD की मैच्योरिटी के बाद रकम का भुगतान, रिन्यूअल और ब्याज बैंक में दर्ज निर्देशों और लागू शर्तों पर निर्भर करता है। अगर रकम 10 साल तक अनक्लेम्ड रहती है, तो उसे डिपॉजिटर एजुकेशन एंड अवेयरनेस (DEA) फंड में ट्रांसफर किया जा सकता है। हालांकि, इससे जमाकर्ता का पैसा वापस पाने का अधिकार खत्म नहीं होता।

    FD मैच्योर होने के बाद क्या होता है?

    FD की अवधि पूरी होने पर बैंक जमाकर्ता को रकम का भुगतान करता है या पहले से दिए गए निर्देशों के अनुसार डिपॉजिट को रिन्यू कर सकता है। आम तौर पर तीन स्थितियां बनती हैं।

    1. ऑटो-रिन्यूअल: अगर FD खोलते समय ऑटो-रिन्यूअल का विकल्प चुना गया है, तो बैंक तय निर्देशों और शर्तों के अनुसार FD को आगे बढ़ा सकता है।

    2. बैंक खाते में रकम ट्रांसफर: अगर मैच्योरिटी पर भुगतान का निर्देश दिया गया है, तो बैंक अपनी प्रक्रिया के अनुसार रकम जमाकर्ता के रजिस्टर्ड बैंक खाते में भेज सकता है।

    3. मैच्योरिटी के बाद ब्याज: अगर मैच्योरिटी की रकम का भुगतान नहीं हुआ है, तो उस पर लागू नियमों के अनुसार ब्याज मिल सकता है। कई मामलों में यह ब्याज बचत खाते की दर या मैच्योर हो चुकी FD की अनुबंधित दर में से जो कम हो, उसके आधार पर तय होता है। इसलिए मैच्योरिटी के बाद पुरानी FD की पूरी ब्याज दर मिलते रहने की गारंटी नहीं है।

    10 साल तक पैसा नहीं निकाला, तो DEA फंड में होगा ट्रांसफर?

    अगर FD की मैच्योरिटी के बाद रकम 10 साल तक अनक्लेम्ड रहती है, तो वह RBI के नियमों के तहत अनक्लेम्ड डिपॉजिट की श्रेणी में आ सकती है। निर्धारित प्रक्रिया के अनुसार बैंक ऐसी रकम को डिपॉजिटर एजुकेशन एंड अवेयरनेस (DEA) फंड में ट्रांसफर करता है।

    यह फंड RBI के अंतर्गत संचालित होता है और इसका उद्देश्य जमाकर्ताओं में जागरूकता बढ़ाने के साथ अनक्लेम्ड डिपॉजिट से संबंधित व्यवस्था को संभालना है।

    ध्यान रखें, DEA फंड में रकम ट्रांसफर होने का मतलब यह नहीं है कि आपका पैसा डूब गया। जमाकर्ता या उसके कानूनी उत्तराधिकारी का रकम पर दावा करने का अधिकार बना रहता है। इसके लिए संबंधित बैंक से संपर्क कर निर्धारित प्रक्रिया पूरी करनी होती है।

    जमाकर्ता की मृत्यु होने पर कौन कर सकता है क्लेम?

    अगर FD के जमाकर्ता की मृत्यु हो चुकी है और उसकी रकम अनक्लेम्ड है, तो नॉमिनी या कानूनी उत्तराधिकारी बैंक में दावा कर सकता है। बैंक की आवश्यकताओं के अनुसार मृत्यु प्रमाण पत्र, पहचान संबंधी दस्तावेज और अन्य जरूरी कागजात जमा करने पड़ सकते हैं।

    बैंक दस्तावेजों और दावे का सत्यापन करने के बाद लागू नियमों के अनुसार रकम का भुगतान करता है। इसलिए परिवार के सदस्यों को अपनी FD, बैंक खातों और नॉमिनी से संबंधित जानकारी व्यवस्थित रखनी चाहिए।

    FD रिन्यू कराने से पहले इन 4 बातों का रखें ध्यान

    1. ब्याज दर की तुलना करें: नई FD कराने से पहले बैंक की मौजूदा ब्याज दरों की तुलना पुरानी FD की दर से करें। नई FD पर मिलने वाला ब्याज अलग हो सकता है।

    2. अवधि का चुनाव करें: अपनी भविष्य की जरूरतों और खर्चों को ध्यान में रखकर FD की अवधि तय करें। लंबी अवधि के लिए पैसा जमा करने से पहले यह आकलन कर लें कि रकम की जरूरत कब पड़ सकती है।

    3. समय से पहले FD तोड़ने की शर्तें समझें: मैच्योरिटी से पहले FD बंद कराने पर लागू पेनाल्टी या ब्याज में कटौती की जानकारी जरूर लें।

    4. जरूरत के लिए पैसा उपलब्ध रखें: अगर निकट भविष्य में रकम की जरूरत हो सकती है, तो पूरा पैसा लंबी अवधि की FD में रखने के बजाय बचत खाते या अलग-अलग मैच्योरिटी वाली FD में बांटने पर विचार कर सकते हैं।

    FD की मैच्योरिटी तारीख और बैंक में दर्ज निर्देशों की समय-समय पर जांच करते रहें। इससे रकम के भुगतान या रिन्यूअल में होने वाली परेशानी से बचा जा सकता है।

    डिस्क्लेमर: यह लेख सामान्य जानकारी के उद्देश्य से तैयार किया गया है। FD के भुगतान, ब्याज और क्लेम से जुड़े नियम बैंक तथा संबंधित योजना की शर्तों के अनुसार अलग हो सकते हैं। कोई कदम उठाने से पहले अपने बैंक से लागू नियमों की पुष्टि करें।
  • बैंक ग्राहकों के लिए जरूरी खबर, हर शनिवार छुट्टी की पोस्ट फर्जी, दूसरे-चौथे शनिवार ही अवकाश

    बैंक ग्राहकों के लिए जरूरी खबर, हर शनिवार छुट्टी की पोस्ट फर्जी, दूसरे-चौथे शनिवार ही अवकाश


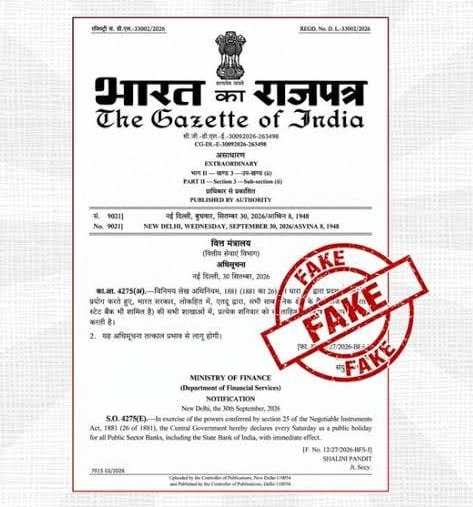
    भोपाल । सोशल मीडिया पर इन दिनों बैंकों में हर शनिवार छुट्टी होने को लेकर एक पोस्ट तेजी से वायरल हो रही है। वायरल पोस्ट में भारत सरकार के राजपत्र यानी Gazette of India का हवाला देते हुए दावा किया जा रहा है कि 30 सितंबर 2026 से भारतीय स्टेट बैंक समेत देश के सभी सरकारी बैंकों में हर शनिवार अवकाश रहेगा। इस खबर के सामने आने के बाद बैंक ग्राहकों के बीच भी असमंजस की स्थिति बन गई है। हालांकि सरकार की ओर से इस दावे को पूरी तरह फर्जी और भ्रामक बताया गया है।

    PIB Fact Check ने वायरल दावे की जांच करते हुए स्पष्ट किया है कि वित्त मंत्रालय की ओर से बैंकों में हर शनिवार छुट्टी घोषित करने के संबंध में ऐसा कोई गजट नोटिफिकेशन या आधिकारिक आदेश जारी नहीं किया गया है। सोशल मीडिया पर प्रसारित किया जा रहा कथित भारत सरकार का राजपत्र वास्तविक सरकारी दस्तावेज नहीं है। ऐसे में बैंक ग्राहकों को इस तरह की पोस्ट पर भरोसा करने से पहले उसकी सत्यता जरूर जांचनी चाहिए।

    मौजूदा व्यवस्था की बात करें तो देश के बैंकों में फिलहाल हर शनिवार छुट्टी नहीं होती है। भारतीय रिजर्व बैंक के नियमों के अनुसार महीने के दूसरे और चौथे शनिवार को बैंकों में अवकाश रहता है। इसके अलावा पहले और तीसरे शनिवार को बैंक सामान्य रूप से काम करते हैं। यदि किसी महीने में पांचवां शनिवार आता है तो उस दिन भी बैंक खुले रहते हैं। इसलिए हर शनिवार बैंक बंद रहने की बात फिलहाल लागू नहीं हुई है।

    बैंकों में पांच दिन कामकाज यानी 5 Days Banking की मांग हालांकि काफी समय से चर्चा में है। बैंक कर्मचारी संगठनों और बैंकिंग क्षेत्र से जुड़े संगठनों की ओर से सभी शनिवार को अवकाश देने की मांग उठाई जाती रही है। यूनाइटेड फोरम ऑफ बैंक यूनियंस यानी UFBU और इंडियन बैंक्स एसोसिएशन यानी IBA के बीच इस मुद्दे पर चर्चा भी हुई है। इसी मांग को लेकर एक उच्चस्तरीय समिति बनाए जाने की जानकारी सामने आई है। लेकिन समिति के गठन या मांग पर चर्चा होने का अर्थ यह नहीं है कि सरकार ने पांच दिन बैंकिंग व्यवस्था को मंजूरी दे दी है।

    फिलहाल इस संबंध में केंद्र सरकार की ओर से कोई अंतिम निर्णय या आधिकारिक अधिसूचना जारी नहीं की गई है। ऐसे में 30 सितंबर 2026 से सभी शनिवार को बैंकों में छुट्टी होने का दावा सही नहीं है। ग्राहकों को बैंकिंग सेवाओं से जुड़ी छुट्टियों और कामकाज के समय की जानकारी के लिए आधिकारिक बैंक वेबसाइट या संबंधित बैंक की सूचना को ही आधार बनाना चाहिए।

    सोशल मीडिया पर सरकारी दस्तावेज जैसी दिखने वाली तस्वीरें और नोटिफिकेशन अक्सर लोगों के बीच तेजी से फैल जाते हैं। ऐसे मामलों में किसी भी जानकारी को आगे साझा करने से पहले उसके आधिकारिक स्रोत की जांच करना जरूरी है। खासकर बैंकिंग व्यवस्था से जुड़ी सूचना का असर सीधे ग्राहकों के लेनदेन और जरूरी कामों पर पड़ सकता है। इसलिए वायरल पोस्ट के आधार पर बैंक जाने या अपना जरूरी काम टालने के बजाय आधिकारिक सूचना की पुष्टि करना ज्यादा उचित है।

    फिलहाल देश के बैंकिंग नियमों में हर शनिवार छुट्टी की व्यवस्था लागू नहीं हुई है। दूसरे और चौथे शनिवार को बैंक अवकाश की मौजूदा व्यवस्था ही प्रभावी है। यदि भविष्य में पांच दिन बैंकिंग को लेकर सरकार की ओर से कोई अंतिम फैसला लिया जाता है तो उसकी जानकारी आधिकारिक अधिसूचना के जरिए ही सामने आएगी।

  • UPI यूजर्स को Payment फेल होने पर मुआवजा के रूप में मिलेगा अतिरिक्त पैसा, जानें क्या है RBI के नियम

    UPI यूजर्स को Payment फेल होने पर मुआवजा के रूप में मिलेगा अतिरिक्त पैसा, जानें क्या है RBI के नियम


    नई दिल्ली।
    आजकल ज्यादातर लोग UPI से पेमेंट करते हैं। दूध, सब्जी, किराया या ऑनलाइन शॉपिंग (Online Shopping) हर जगह लोग गूगल पे (Google Pay), फोन पे (PhonePe) और पेटीएम (Paytm) का इस्तेमाल कर रहे हैं। लेकिन क्या हो अगर पैसा अकाउंट से कट जाए और सामने वाले तक न पहुंचे, तो सबसे पहले यही डर लगता है कि कहीं पैसा डूब तो नहीं गया। ऐसे मामलों में आरबीआई (RBI) ने साफ नियम बना रखे हैं, जिनके तहत पैसा वापस मिलने के साथ-साथ मुआवजा भी मिल सकता है।


    पैसा कट गया लेकिन पेमेंट फेल हो गया, तो क्या होता है?

    अगर UPI ट्रांजैक्शन फेल हो जाता है और पैसा कट जाता है, तो बैंक या UPI ऐप की जिम्मेदारी होती है कि तय समय के अंदर इस समस्या को सुलझाए। आमतौर पर 1 दिन के अंदर पैसा अपने आप वापस आ जाना चाहिए। कई बार यह प्रोसेस तुरंत हो जाता है, लेकिन कुछ मामलों में देरी भी होती है। यही देरी आगे चलकर आपको Compensation लेने में मदद करती है।


    किन मामलों में मिलता है Compensation?

    RBI और NPCI के नियमों के अनुसार, अगर बैंक या UPI सर्विस प्रोवाइडर तय समय में फेल ट्रांजैक्शन को ठीक नहीं करता, तो यूजर मुआवजे का हकदार होता है। यह मुआवजा रिफंड से अलग होता है, यानी पहले आपका कटा हुआ पैसा वापस आएगा और फिर उसके बाद अतिरिक्त रकम दी जा सकती है। लेकिन ध्यान दें कि यह नियम तभी लागू होता है जब गलती बैंक, सर्वर या ऐप की तरफ से हो।


    कितना Compensation मिल सकता है?

    Compensation की रकम ट्रांजैक्शन की देरी पर निर्भर करती है। RBI के नियमों के मुताबिक, अगर तय समय सीमा के बाद भी समस्या हल नहीं होती, तो प्रति दिन के हिसाब से जुर्माना लगाया जाता है, जो सीधे यूजर को दिया जाता है। हालांकि इसकी रकम बहुत ज्यादा नहीं होती, लेकिन यह यूजर के अधिकार के तौर पर दी जाती है ताकि कंपनियां लापरवाही न करें।


    UPI पेमेंट फेल होने पर शिकायत कैसे करें?

    अगर आपका पैसा कट गया है और वापस नहीं आया, तो सबसे पहले उसी UPI ऐप में शिकायत दर्ज करें जिससे आपने पेमेंट किया था। ट्रांजैक्शन हिस्ट्री में जाकर फेल पेमेंट चुनें और “Help” या “Report a Problem” ऑप्शन पर क्लिक करें। यहां आपको UTR नंबर या ट्रांजैक्शन ID डालनी होती है, जिससे आपकी शिकायत जल्दी ट्रैक हो सके।


    हर फेल ट्रांजैक्शन पर नहीं मिलता मुआवजा

    यह समझना जरूरी है कि हर फेल UPI ट्रांजैक्शन पर मुआवजा नहीं मिलता। अगर गलती आपकी तरफ से हुई है, जैसे गलत UPI ID डालना, नेटवर्क खुद बंद हो जाना या ट्रांजैक्शन तुरंत रिवर्स हो जाना, तो ऐसे मामलों में मुआवजा का नियम लागू नहीं होता।


    समस्या न सुलझे तो कहां करें शिकायत?

    अगर ऐप और बैंक दोनों से बात करने के बाद भी आपकी समस्या हल नहीं होती, तो आप NPCI या RBI के ऑफिशियल शिकायत पोर्टल पर कंप्लेंट दर्ज करें। दर्ज की गई शिकायतों पर गंभीरता से जांच होती है और सही पाए जाने पर यूजर को उसका पैसा और मुआवजा मिल सकता है।


    UPI इस्तेमाल करते समय इन बातों का रखें ध्यान

    UPI पेमेंट करते समय हमेशा सही UPI ID चेक करें, मजबूत इंटरनेट कनेक्शन रखें और पेमेंट पूरा होने तक ऐप बंद न करें। साथ ही, हर ट्रांजैक्शन का स्क्रीनशॉट संभालकर रखें, ताकि जरूरत पड़ने पर शिकायत दर्ज करते समय आपके पास सबूत मौजूद हो।