Tag: UPI

  • UPI यूजर्स पर नहीं लगेगा कोई शुल्क, नए MDR ढांचे से डिजिटल पेमेंट सिस्टम को आर्थिक मजबूती मिलने की उम्मीद

    UPI यूजर्स पर नहीं लगेगा कोई शुल्क, नए MDR ढांचे से डिजिटल पेमेंट सिस्टम को आर्थिक मजबूती मिलने की उम्मीद

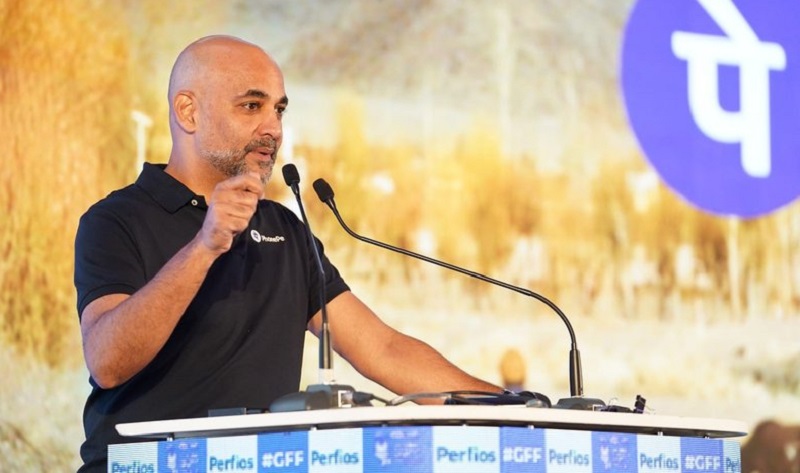
    नई दिल्ली । UPI से भुगतान करने वाले ग्राहकों के लिए किसी तरह का नया शुल्क लागू नहीं होगा। नए मर्चेंट डिस्काउंट रेट यानी MDR ढांचे को लेकर फोनपे के मुख्य कार्यकारी अधिकारी समीर निगम ने स्पष्ट किया है कि ग्राहक पहले की तरह बिना किसी शुल्क के UPI का इस्तेमाल करते रहेंगे। उन्होंने कहा कि नए राजस्व मॉडल का उद्देश्य भारत के डिजिटल पेमेंट इकोसिस्टम को आर्थिक रूप से टिकाऊ बनाना है।

    समीर निगम के मुताबिक, UPI ग्राहकों से इस्तेमाल के लिए पहले भी कोई शुल्क नहीं लिया गया है और आगे भी उनसे कोई शुल्क नहीं लिया जाएगा। उन्होंने यह भी स्पष्ट किया कि व्यक्ति-से-व्यक्ति यानी P2P और व्यक्ति-से-व्यापारी यानी P2M दोनों तरह के UPI भुगतान ग्राहकों के लिए मुफ्त रहेंगे।

    नए MDR ढांचे के तहत 2,000 रुपये से अधिक के मर्चेंट ट्रांजैक्शन पर 0.4 प्रतिशत MDR लागू होगा। इस शुल्क का भुगतान ग्राहक नहीं, बल्कि संबंधित व्यापारी करेगा। इसके अलावा एक लाख रुपये से कम वार्षिक कारोबार वाले छोटे व्यापारी MDR व्यवस्था के दायरे से बाहर रहेंगे।

    समीर निगम ने बताया कि बड़े दुकानदारों के मामले में भी 2,000 रुपये से कम राशि वाले करीब 96 प्रतिशत लेनदेन किसी शुल्क के दायरे में नहीं आएंगे। इसका मतलब है कि रोजमर्रा की बड़ी संख्या में होने वाली छोटी राशि की UPI खरीदारी पर ग्राहकों को किसी अतिरिक्त भुगतान का सामना नहीं करना पड़ेगा।

    उन्होंने यह भी कहा कि MDR का भुगतान करने वाले व्यापारी इस शुल्क को ग्राहकों पर नहीं डाल सकेंगे। उनके अनुसार, शुल्क का ढांचा व्यापारियों और डिजिटल भुगतान से जुड़े संस्थानों के बीच रहेगा, जबकि ग्राहक पहले की तरह UPI के जरिए भुगतान कर सकेंगे।

    समीर निगम ने डिजिटल भुगतान के बुनियादी ढांचे को बनाए रखने में होने वाले खर्च का भी उल्लेख किया। उनके मुताबिक, UPI इंफ्रास्ट्रक्चर को संचालित रखने के लिए उद्योग हर साल करीब 10,000 करोड़ से 12,000 करोड़ रुपये खर्च करता है। यह खर्च केवल तकनीकी ढांचे तक सीमित नहीं है। KYC, साइबर सुरक्षा, जोखिम प्रबंधन, धोखाधड़ी नियंत्रण, मर्चेंट चार्जबैक और पूंजीगत निवेश जैसी व्यवस्थाओं पर भी लगातार खर्च होता है।

    उनके अनुसार, नए MDR मॉडल से मिलने वाला राजस्व उन बैंकों और कंपनियों के निवेश को समर्थन देने में मदद करेगा, जो UPI इकोसिस्टम का हिस्सा हैं। इससे डिजिटल भुगतान से जुड़ी सेवाओं के संचालन और आगे के विकास के लिए आर्थिक आधार मजबूत करने का प्रयास किया जाएगा।

    समीर निगम ने भारत में UPI के बढ़ते इस्तेमाल का भी जिक्र किया। उनके मुताबिक, वर्ष 2020 में UPI के करीब 20 करोड़ उपयोगकर्ता थे, जबकि अब यह संख्या बढ़कर 50 से 55 करोड़ तक पहुंच गई है। उन्होंने कहा कि उपयोगकर्ताओं की संख्या बढ़ने के साथ डिजिटल भुगतान व्यवस्था को लगातार विस्तार और निवेश की जरूरत है।

    उन्होंने नए राजस्व मॉडल को फिनटेक क्षेत्र की निजी कंपनियों के लिए भी महत्वपूर्ण बताया। उनके मुताबिक, इससे कंपनियों को मार्केटिंग, नवाचार तथा अनुसंधान और विकास में अधिक निवेश करने का अवसर मिल सकता है। उन्होंने कहा कि डिजिटल भुगतान व्यवस्था को लंबे समय तक आगे बढ़ाने के लिए व्यवसायों को उचित आय अर्जित करने का अवसर मिलना जरूरी है।

    इस तरह नए MDR ढांचे में ग्राहकों के लिए UPI भुगतान मुफ्त रखने पर जोर दिया गया है, जबकि निर्धारित श्रेणी के मर्चेंट लेनदेन पर शुल्क व्यापारियों से लिया जाएगा। इसका उद्देश्य डिजिटल भुगतान के बढ़ते इस्तेमाल के बीच पूरे इकोसिस्टम के संचालन और निवेश के लिए एक स्थायी राजस्व मॉडल तैयार करना बताया गया है।
  • यूपीआई एमडीआर शुल्क पर शरद पवार गुट के नेता जितेंद्र आव्हाड ने सरकार से शुल्क और आम लोगों पर असर स्पष्ट करने की मांग की

    यूपीआई एमडीआर शुल्क पर शरद पवार गुट के नेता जितेंद्र आव्हाड ने सरकार से शुल्क और आम लोगों पर असर स्पष्ट करने की मांग की

    नई दिल्ली । यूपीआई से होने वाले भुगतान पर मर्चेंट डिस्काउंट रेट यानी एमडीआर को लेकर राजनीतिक बहस तेज हो गई है। शरद पवार गुट के नेता जितेंद्र आव्हाड ने इस व्यवस्था पर सवाल उठाते हुए कहा कि किसी भी तरह का नया शुल्क या टैक्स लागू होने पर उसका असर अंततः आम लोगों की जेब पर पड़ सकता है। उन्होंने सरकार से यह स्पष्ट करने की मांग की कि लोगों से कितना पैसा लिया जाएगा और इसके लिए किस तरह की व्यवस्था लागू की जा रही है।

    जितेंद्र आव्हाड का कहना है कि सरकार ने पिछले कुछ वर्षों में लोगों को डिजिटल पेमेंट अपनाने के लिए प्रोत्साहित किया है। बड़ी संख्या में लोग अब रोजमर्रा के सामान और दूसरी जरूरतों के भुगतान के लिए यूपीआई का इस्तेमाल करते हैं। ऐसे में शुल्क लगाने की चर्चा को लेकर सरकार को अपनी स्थिति साफ करनी चाहिए। उनका कहना है कि अगर व्यापारियों पर अतिरिक्त लागत आती है तो उसका असर सामान की कीमतों पर भी दिखाई दे सकता है।

    आव्हाड ने उदाहरण देते हुए कहा कि दुकानदार जब सामान का बिल बनाएंगे और उनकी लागत बढ़ेगी तो उसका कुछ हिस्सा ग्राहकों तक पहुंच सकता है। ऐसे में आम उपभोक्ता को बढ़े हुए खर्च का सामना करना पड़ सकता है। उन्होंने कहा कि सरकार को अलग-अलग नामों से शुल्क की जानकारी देने के बजाय सीधे यह बताना चाहिए कि नई व्यवस्था में कितना पैसा लिया जाएगा और इसका असर किस पर पड़ेगा।

    त्योहारों के दौरान सामान की कीमतों का जिक्र करते हुए आव्हाड ने दीवाली, नवरात्रि और गणेश उत्सव जैसे अवसरों का उदाहरण दिया। उन्होंने पेड़े की कीमत का भी उल्लेख किया और कहा कि लोगों को यह स्पष्ट रूप से बताया जाना चाहिए कि किसी वस्तु की कीमत बढ़ने के पीछे कौन-सा शुल्क या लागत जिम्मेदार है। उनका कहना था कि नाम बदलकर लोगों को भ्रमित करना उचित नहीं है और सरकार को शुल्क से जुड़ी पूरी जानकारी सार्वजनिक रूप से स्पष्ट करनी चाहिए।

    मौजूदा व्यवस्था को लेकर सरकारी स्पष्टीकरण में कहा गया है कि एमडीआर सरकार की ओर से वसूला जाने वाला टैक्स नहीं है। प्रस्तावित ढांचे के अनुसार व्यक्ति से व्यक्ति के बीच होने वाले यूपीआई लेनदेन पर शुल्क नहीं होगा। वहीं, निर्धारित शर्तों के तहत कुछ व्यापारी लेनदेन पर एमडीआर लागू होगा। सरकार ने यह भी कहा है कि छोटे व्यापारियों और आम उपयोगकर्ताओं पर अतिरिक्त बोझ सीमित रखने के लिए प्रावधान किए गए हैं।

    आव्हाड ने यूपीआई शुल्क के अलावा मनोज जरांगे पाटील से जुड़े मुद्दे पर भी अपनी बात रखी। उन्होंने कहा कि सरकार को मनोज जरांगे से बातचीत करनी चाहिए। उनके अनुसार बातचीत के माध्यम से इस मामले में आगे का रास्ता निकाला जा सकता है और संबंधित पक्षों के बीच संवाद जरूरी है।

    यूनिफॉर्म सिविल कोड यानी यूसीसी को लेकर भी आव्हाड ने प्रतिक्रिया दी। उन्होंने कहा कि यह केवल महाराष्ट्र तक सीमित विषय नहीं है, बल्कि पूरे देश से जुड़ा मामला है। इस तरह यूपीआई एमडीआर, मनोज जरांगे के मुद्दे और यूसीसी को लेकर उन्होंने सरकार से स्पष्टता और बातचीत की जरूरत पर जोर दिया।

  • UPI चार्ज को लेकर राहुल गांधी का केंद्र पर हमला, प्रधानमंत्री मोदी से शुल्क वापस लेने की मांग

    UPI चार्ज को लेकर राहुल गांधी का केंद्र पर हमला, प्रधानमंत्री मोदी से शुल्क वापस लेने की मांग


    नई दिल्ली ।
    2,000 रुपये से अधिक के चुनिंदा मर्चेंट UPI भुगतानों पर मर्चेंट डिस्काउंट रेट यानी MDR की नई व्यवस्था को लेकर राजनीतिक विवाद तेज हो गया है। लोकसभा में नेता प्रतिपक्ष राहुल गांधी ने इस मुद्दे पर प्रधानमंत्री नरेंद्र मोदी और केंद्र सरकार पर निशाना साधते हुए व्यवस्था को वापस लेने की मांग की है। उन्होंने अपने बयान में पूर्व प्रधानमंत्री इंदिरा गांधी का भी उल्लेख किया।

    राहुल गांधी ने बुधवार को सोशल मीडिया पर एक वीडियो साझा किया। इसमें उन्होंने UPI पर लागू होने वाली नई शुल्क व्यवस्था को लेकर सरकार की आलोचना की। उन्होंने इंदिरा गांधी के एक पुराने कथन का जिक्र करते हुए कहा कि उनका झुकाव न बाईं ओर था और न दाईं ओर, बल्कि उनकी सोच सीधी थी।

    इसके बाद राहुल गांधी ने प्रधानमंत्री नरेंद्र मोदी पर निशाना साधते हुए आरोप लगाया कि सरकार ने अमेरिका के सामने झुकने का रास्ता अपनाया है। उन्होंने UPI पर शुल्क व्यवस्था को लेकर सरकार से अपना फैसला वापस लेने की अपील की। राहुल गांधी ने कहा कि सरकार को इस मामले में हिम्मत दिखाते हुए UPI शुल्क व्यवस्था को वापस लेना चाहिए।

    इस मुद्दे पर कांग्रेस की ओर से भी सरकार पर सवाल उठाए गए हैं। कांग्रेस नेता सुप्रिया श्रीनेत ने 2,000 रुपये से अधिक के मर्चेंट UPI भुगतान पर लागू होने वाली MDR व्यवस्था को लेकर भुगतान कंपनियों के संभावित लाभ का मुद्दा उठाया। उन्होंने दावा किया कि PhonePe और Google Pay का डिजिटल भुगतान बाजार में बड़ा हिस्सा है और MDR से इनके राजस्व तथा मूल्यांकन पर असर पड़ सकता है।

    हालांकि, सरकार की ओर से स्पष्ट किया गया है कि MDR को टैक्स नहीं माना जा सकता। नई व्यवस्था के तहत UPI से व्यक्ति-से-व्यक्ति यानी P2P भुगतान पूरी तरह मुफ्त रहेंगे। 2,000 रुपये तक के मर्चेंट भुगतान पर भी MDR नहीं लगेगा। छोटे व्यापारियों के लिए भी शून्य MDR की व्यवस्था जारी रहेगी। सरकार के अनुसार करीब 96 प्रतिशत मर्चेंट UPI लेनदेन नई व्यवस्था से प्रभावित नहीं होंगे।

    नई व्यवस्था 15 अक्टूबर 2026 से लागू होगी। 2,000 रुपये से अधिक के पात्र व्यक्ति-से-व्यापारी यानी P2M लेनदेन पर सामान्य MDR दर 0.4 प्रतिशत निर्धारित की गई है। कुछ विशेष क्षेत्रों में अलग शुल्क व्यवस्था रखी गई है। उच्च मूल्य वाले पात्र लेनदेन में MDR की अधिकतम सीमा 300 रुपये प्रति लेनदेन निर्धारित की गई है।

    सरकार ने यह भी स्पष्ट किया है कि MDR का भुगतानकर्ता ढांचे में इस्तेमाल होने वाला शुल्क है और इसे सरकार द्वारा टैक्स के रूप में वसूल नहीं किया जाएगा। व्यक्ति से व्यक्ति के बीच पैसे भेजने वाले UPI लेनदेन पर राशि की कोई सीमा लागू नहीं होगी और ऐसे भुगतान मुफ्त रहेंगे।

    छोटे व्यापारियों को भी नई व्यवस्था में राहत दी गई है। UPI QR के माध्यम से हर महीने एक लाख रुपये तक प्राप्त करने वाले पात्र छोटे व्यापारियों के लेनदेन पर शून्य MDR का प्रावधान रखा गया है। इसका उद्देश्य छोटे कारोबारियों पर अतिरिक्त भुगतान लागत का असर सीमित रखना है।

    नई व्यवस्था को लेकर राजनीतिक बहस ऐसे समय में सामने आई है, जब UPI देश में डिजिटल भुगतान का प्रमुख माध्यम बन चुका है। विपक्ष इसे लेकर सरकार की नीति पर सवाल उठा रहा है, जबकि सरकार का कहना है कि व्यवस्था का उद्देश्य UPI के संचालन और विस्तार को आर्थिक रूप से टिकाऊ बनाना है। इस पूरे मामले में राजनीतिक दलों के बीच आरोप-प्रत्यारोप जारी हैं और नई MDR व्यवस्था के लागू होने के बाद इसके प्रभाव को लेकर चर्चा तेज हो गई है।

  • UPI पेमेंट पर चार्ज की तैयारी, 2000 रुपये तक कोई शुल्क नहीं, बड़े भुगतान पर दुकानदारों से वसूली संभव

    UPI पेमेंट पर चार्ज की तैयारी, 2000 रुपये तक कोई शुल्क नहीं, बड़े भुगतान पर दुकानदारों से वसूली संभव

    नई दिल्ली । UPI से भुगतान करने वाले लोगों के लिए शुल्क से जुड़ा नया बदलाव सामने आया है। 2000 रुपये तक के UPI भुगतान पर कोई चार्ज नहीं लगाया जाएगा, जबकि इससे अधिक राशि के भुगतान पर शुल्क लगाने का रास्ता साफ होने की बात सामने आई है। हालांकि, इस शुल्क का सीधा भुगतान ग्राहक को नहीं करना होगा। 2000 रुपये से अधिक के लेनदेन पर लगने वाले शुल्क की दर तय करने की जिम्मेदारी NPCI यानी नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया की होगी।

    अब तक UPI भुगतान को लेकर यह व्यवस्था थी कि किसी भी राशि के लेनदेन पर कोई चार्ज नहीं लिया जाता था। नई व्यवस्था में 2000 रुपये तक के भुगतान को शुल्क से बाहर रखा गया है। इससे ज्यादा राशि के भुगतान पर शुल्क की व्यवस्था लागू होने की संभावना है। ऐसे में बड़े मूल्य के UPI लेनदेन करने वाले दुकानदारों और कारोबारियों पर इसका असर पड़ सकता है।

    सामने आई जानकारी के अनुसार 2000 रुपये से अधिक के UPI भुगतान पर शुल्क कितना होगा, इसका अंतिम फैसला NPCI करेगा। इसकी दर 0.3 से 0.5 प्रतिशत के बीच रहने का अनुमान लगाया जा रहा है। हालांकि, यह अंतिम दर नहीं है और वास्तविक शुल्क NPCI के निर्णय के बाद ही स्पष्ट होगा।

    यदि शुल्क की दर 0.3 से 0.5 प्रतिशत के बीच रहती है, तो 5000 रुपये के भुगतान पर 15 से 25 रुपये तक का शुल्क बन सकता है। यह राशि ग्राहक से सीधे वसूल किए जाने की बात नहीं है। इसका भुगतान दुकानदार या संबंधित व्यापारी को करना होगा। यानी किसी दुकान पर 5000 रुपये का सामान खरीदने के लिए UPI से भुगतान करने वाले ग्राहक को अलग से 15 या 25 रुपये देने की जरूरत नहीं होगी।

    इस व्यवस्था में व्यक्ति से व्यक्ति के बीच होने वाले UPI लेनदेन को अलग रखा गया है। यानी कोई व्यक्ति दूसरे व्यक्ति को पैसे भेजता है, तो राशि कितनी भी हो, उसके लिए चार्ज नहीं लगेगा। इस तरह व्यक्तिगत लेनदेन पर शुल्क का असर नहीं पड़ेगा।

    बदलाव का मुख्य असर व्यापारिक भुगतान पर पड़ने की संभावना है। दुकानदारों और कारोबारियों द्वारा ग्राहकों से सामान या सेवाओं के बदले UPI के जरिए प्राप्त की जाने वाली बड़ी रकम पर शुल्क लागू हो सकता है। हालांकि, इस शुल्क की अंतिम दर और लागू होने से जुड़ी विस्तृत व्यवस्था NPCI के निर्णय के बाद ही स्पष्ट होगी।

    UPI देश में डिजिटल भुगतान का प्रमुख माध्यम बन चुका है और छोटे से लेकर बड़े लेनदेन तक इसका इस्तेमाल किया जाता है। नई व्यवस्था में 2000 रुपये तक के भुगतान को बिना शुल्क जारी रखने की बात कही गई है। इससे रोजमर्रा की छोटी खरीदारी के लिए UPI इस्तेमाल करने वाले ग्राहकों पर सीधे शुल्क का प्रभाव नहीं पड़ेगा।

    दूसरी ओर, 2000 रुपये से अधिक के भुगतान पर शुल्क की संभावित व्यवस्था कारोबारियों के लिए नई लागत पैदा कर सकती है। हालांकि, व्यक्ति से व्यक्ति के बीच होने वाले लेनदेन पर किसी राशि की सीमा के आधार पर शुल्क नहीं लगाया जाएगा।

    फिलहाल सबसे महत्वपूर्ण बिंदु NPCI द्वारा तय की जाने वाली शुल्क दर है। 2000 रुपये से अधिक के UPI भुगतान पर कितना प्रतिशत शुल्क लगेगा और यह व्यवस्था किस तरह लागू होगी, इसकी तस्वीर अंतिम निर्णय के बाद साफ होगी। फिलहाल 2000 रुपये तक के भुगतान को शुल्क से मुक्त रखने की व्यवस्था बताई गई है।

  • UPI पर MDR शुल्क को लेकर नया मॉडल तैयार, छोटे कारोबारियों को राहत देकर बड़े मर्चेंट्स से शुल्क लेने की तैयारी

    UPI पर MDR शुल्क को लेकर नया मॉडल तैयार, छोटे कारोबारियों को राहत देकर बड़े मर्चेंट्स से शुल्क लेने की तैयारी

    नई दिल्ली ।भारत में डिजिटल भुगतान के सबसे प्रमुख माध्यमों में शामिल UPI पर लंबे समय से शुल्क व्यवस्था को लेकर चर्चा होती रही है। मौजूदा व्यवस्था में आम तौर पर UPI लेनदेन पर सीधे मर्चेंट डिस्काउंट रेट यानी MDR का बोझ नहीं पड़ता। इससे ग्राहकों के लिए भुगतान आसान और बिना अतिरिक्त शुल्क के बना हुआ है, लेकिन डिजिटल भुगतान से जुड़ी कंपनियों और बुनियादी ढांचे की लागत को लेकर वित्तीय दबाव की चर्चा लगातार सामने आती रही है।

    इसी चुनौती के बीच डेबिट कार्ड से जुड़े पुराने नियामकीय मॉडल को UPI के लिए संभावित आधार के तौर पर देखा जा रहा है। इस विचार के तहत शुल्क व्यवस्था ऐसी बनाई जा सकती है, जिसमें छोटे कारोबारियों को अतिरिक्त लागत से बचाया जाए और बड़े तथा संगठित कारोबारियों से सीमित शुल्क लिया जाए।

    डेबिट कार्ड से जुड़े नियमों में छोटे कारोबारियों के लिए MDR की ऊपरी सीमा कम रखी गई है। सालाना 20 लाख रुपये से कम कारोबार करने वाले छोटे मर्चेंट्स के लिए अधिकतम MDR 0.40 प्रतिशत तक सीमित रखने का प्रावधान बताया गया है। इसी तरह के सिद्धांत को UPI में अपनाने पर छोटे किराना दुकानदारों, रेहड़ी-पटरी वालों और छोटे कारोबारियों को शुल्क से पूरी तरह राहत देने का विकल्प बन सकता है।

    दूसरी ओर बड़े शोरूम, मॉल, ई-कॉमर्स कंपनियों और संगठित रिटेल कारोबार को अलग श्रेणी में रखा जा सकता है। ऐसे कारोबारियों से उनकी भुगतान क्षमता और कारोबार के आकार के अनुसार मामूली MDR लेने का प्रस्ताव चर्चा में है। इसका उद्देश्य UPI के संचालन और भुगतान व्यवस्था की लागत को साझा करना हो सकता है, बिना छोटे व्यापारियों पर अतिरिक्त बोझ डाले।

    इस संभावित मॉडल का सबसे महत्वपूर्ण पहलू आम उपभोक्ताओं को सीधे शुल्क से बचाना है। बैंक खाते से दूसरे बैंक खाते में UPI के जरिए पैसे भेजने वाले ग्राहकों के लिए भुगतान मुफ्त रखने की कोशिश की जा सकती है। यानी शुल्क व्यवस्था लागू होने की स्थिति में भी इसका सीधा असर सामान्य व्यक्ति के प्रत्येक UPI भुगतान पर डालने से बचने का विकल्प रखा जा सकता है।

    UPI के बढ़ते इस्तेमाल के साथ लेनदेन की संख्या और डिजिटल भुगतान प्रणाली को संचालित करने के लिए आवश्यक तकनीकी ढांचे की लागत भी बढ़ रही है। भुगतान कंपनियों को सर्वर, सुरक्षा, तकनीकी रखरखाव और अन्य व्यवस्थाओं पर लगातार खर्च करना पड़ता है। ऐसे में लंबे समय तक शून्य MDR व्यवस्था बनाए रखने के लिए सरकार की ओर से प्रोत्साहन राशि की जरूरत पड़ती है।

    प्रस्तावित मॉडल का एक उद्देश्य इस वित्तीय दबाव को कम करना भी हो सकता है। यदि बड़े मर्चेंट्स से सीमित शुल्क लिया जाता है, तो भुगतान व्यवस्था से जुड़े पक्षों के लिए अतिरिक्त राजस्व का स्रोत बन सकता है। इससे तकनीकी ढांचे और साइबर सुरक्षा को मजबूत करने में मदद मिलने की उम्मीद है।

    हालांकि, यह ध्यान रखना जरूरी है कि डेबिट कार्ड से जुड़े नियमों को UPI पर उसी रूप में लागू करना तय नहीं है। UPI की मौजूदा संरचना, भुगतान प्रक्रिया और इसमें शामिल संस्थाओं को देखते हुए किसी भी शुल्क मॉडल के लिए अलग नियम और शर्तें तय करनी पड़ सकती हैं।

    फिलहाल चर्चा का केंद्र यही है कि डिजिटल भुगतान की लोकप्रियता और मुफ्त लेनदेन की सुविधा बरकरार रखते हुए व्यवस्था को आर्थिक रूप से टिकाऊ कैसे बनाया जाए। यदि छोटे कारोबारियों और आम ग्राहकों को सुरक्षित रखते हुए बड़े मर्चेंट्स से सीमित शुल्क लेने का मॉडल तैयार होता है, तो UPI के विस्तार और वित्तीय स्थिरता के बीच संतुलन बनाने की दिशा में यह महत्वपूर्ण कदम हो सकता है।

  • साइबर अपराध जांच में बैंक खाते फ्रीज होने से पेट्रोल पंप डीलरों की चिंता बढ़ी, डिजिटल भुगतान रोकने की चेतावनी

    साइबर अपराध जांच में बैंक खाते फ्रीज होने से पेट्रोल पंप डीलरों की चिंता बढ़ी, डिजिटल भुगतान रोकने की चेतावनी

    नई दिल्ली । तमिलनाडु में पेट्रोल पंप संचालकों ने डिजिटल भुगतान से जुड़ी एक गंभीर समस्या को लेकर राज्य सरकार से हस्तक्षेप की मांग की है। डीलरों का आरोप है कि साइबर अपराध से जुड़े मामलों की जांच के दौरान उनके बैंक खाते फ्रीज कर दिए जाते हैं, जबकि संबंधित संदिग्ध लेनदेन में उनकी प्रत्यक्ष भूमिका नहीं होती। समस्या का समाधान नहीं होने पर उन्होंने यूपीआई और अन्य कैशलेस भुगतान स्वीकार करना बंद करने की चेतावनी दी है।

    तमिलनाडु पेट्रोलियम डीलर्स एसोसिएशन राज्य के करीब 5 हजार पेट्रोल पंपों का प्रतिनिधित्व करती है। एसोसिएशन ने मुख्यमंत्री सी. जोसेफ विजय से इस मामले में हस्तक्षेप करने की मांग की है। संगठन का कहना है कि पेट्रोल पंप संचालक ग्राहकों से ईंधन बिक्री के बदले सामान्य कारोबारी प्रक्रिया के तहत डिजिटल भुगतान स्वीकार करते हैं।

    डीलरों के अनुसार किसी ग्राहक के यूपीआई भुगतान की पूरी पृष्ठभूमि की जांच करना उनके लिए संभव नहीं है। पेट्रोल पंप पर भुगतान प्राप्त करते समय कारोबारी के पास ऐसी कोई व्यवस्था नहीं होती जिससे यह पता लगाया जा सके कि ग्राहक के बैंक खाते या उससे पहले हुए किसी लेनदेन का संबंध किसी साइबर अपराध की जांच से है या नहीं।

    डीलरों ने बताया कि डिजिटल भुगतान अब उनके कारोबार का महत्वपूर्ण हिस्सा बन चुका है। एक औसत पेट्रोल पंप पर प्रतिदिन करीब 200 से 500 डिजिटल लेनदेन होने का दावा किया गया है। कई पेट्रोल पंपों पर कुल कारोबार का आधे से अधिक हिस्सा यूपीआई और दूसरे कैशलेस माध्यमों से आने की बात कही गई है।

    समस्या तब गंभीर हो जाती है जब किसी ग्राहक का भुगतान बाद में साइबर अपराध की जांच में शामिल पाया जाता है। डीलरों का कहना है कि ऐसी स्थिति में जांच एजेंसियों के निर्देश पर बैंक संबंधित राशि पर रोक लगा सकते हैं या कई मामलों में पूरे बैंक खाते को फ्रीज कर देते हैं।

    पेट्रोल पंप संचालकों का तर्क है कि एक विवादित लेनदेन के कारण पूरे कारोबारी खाते को रोक देना उनके लिए गंभीर वित्तीय परेशानी पैदा करता है। पेट्रोल पंप का दैनिक संचालन लगातार बैंकिंग सुविधाओं पर निर्भर रहता है। ईंधन की खरीद, कर्मचारियों का वेतन, बिजली और अन्य कारोबारी खर्चों के लिए बैंक खाते का सुचारू रूप से काम करना आवश्यक होता है।

    एसोसिएशन ने पुलिस कार्रवाई के तरीके को लेकर भी चिंता जताई है। संगठन का आरोप है कि कुछ मामलों में पेट्रोल पंप संचालकों को पूछताछ के लिए सुबह के समय ले जाया गया, जबकि शुरुआत में उन्हें कथित तौर पर यह स्पष्ट जानकारी नहीं दी गई कि किस लेनदेन को जांच के दायरे में रखा गया है।

    डीलरों का कहना है कि अधिकृत डिजिटल भुगतान प्रणाली के जरिए ग्राहक से पैसा स्वीकार करने वाले व्यापारी को केवल इसलिए संदिग्ध नहीं माना जाना चाहिए क्योंकि बाद में उस भुगतान को किसी साइबर अपराध की जांच से जोड़ दिया गया है। उनका कहना है कि कारोबारी और संदिग्ध अपराधी के बीच अंतर स्पष्ट करने के लिए अलग व्यवस्था होनी चाहिए।

    एसोसिएशन ने राज्य सरकार से ऐसी व्यवस्था बनाने की मांग की है, जिसमें वैध कारोबारियों के बैंक खातों को पर्याप्त आधार और स्पष्ट प्रक्रिया के बिना फ्रीज न किया जाए। संगठन चाहता है कि जांच एजेंसियां विवादित राशि और पूरे कारोबारी खाते के बीच अंतर करें, ताकि जांच भी जारी रहे और सामान्य कारोबार भी प्रभावित न हो।

    डीलरों ने चेतावनी दी है कि यदि उनकी समस्याओं का व्यावहारिक समाधान नहीं निकला तो राज्य के पेट्रोल पंप यूपीआई और अन्य डिजिटल भुगतान स्वीकार करना बंद कर सकते हैं। ऐसा होने पर ग्राहक फिर से नकद भुगतान पर निर्भर हो सकते हैं। इससे तमिलनाडु में तेजी से बढ़े डिजिटल भुगतान के इस्तेमाल पर भी असर पड़ने की आशंका है।

  • UPI Payment पर MDR की चर्चा के बीच सरकार ने साफ किया पूरा गणित, जानिए किसे देना पड़ सकता है शुल्क

    UPI Payment पर MDR की चर्चा के बीच सरकार ने साफ किया पूरा गणित, जानिए किसे देना पड़ सकता है शुल्क

    नई दिल्ली ।यूपीआई से भुगतान करने वाले करोड़ों लोगों के बीच पिछले कुछ दिनों से मर्चेंट डिस्काउंट रेट यानी MDR को लेकर सवाल उठ रहे थे। खासतौर पर 2000 रुपये से अधिक के यूपीआई लेनदेन पर शुल्क लगाए जाने की चर्चाओं के कारण यह आशंका बनी हुई थी कि आने वाले समय में डिजिटल भुगतान महंगा हो सकता है। अब सरकार ने इस मुद्दे पर स्थिति स्पष्ट करते हुए कहा है कि आम लोगों को घबराने की जरूरत नहीं है।

    लोकसभा में पेमेंट एंड सेटलमेंट सिस्टम्स एक्ट, 2007 से संबंधित विधेयक पारित होने के बाद सरकार ने यूपीआई भुगतान व्यवस्था और संभावित MDR को लेकर अपना रुख सामने रखा है। सरकार के मुताबिक, एक व्यक्ति से दूसरे व्यक्ति के बीच होने वाले यूपीआई भुगतान पर कोई शुल्क नहीं लगाया जाएगा। ऐसे में रोजमर्रा के व्यक्तिगत लेनदेन करने वाले ग्राहकों पर प्रस्तावित व्यवस्था का सीधा असर नहीं पड़ेगा।

    MDR यानी मर्चेंट डिस्काउंट रेट उस शुल्क को कहा जाता है, जो डिजिटल भुगतान स्वीकार करने वाले व्यापारी या दुकानदार की ओर से बैंक अथवा भुगतान सेवा उपलब्ध कराने वाली संस्था को दिया जाता है। यह डिजिटल भुगतान की सुविधा से जुड़ी लागत का हिस्सा होता है। इसलिए इसे सीधे ग्राहक पर लगाया जाने वाला शुल्क नहीं माना जाता है।

    सरकार ने कहा है कि यदि भविष्य में यूपीआई लेनदेन पर MDR लागू किया जाता है तो उसका दायरा सीमित रखा जाएगा। सभी तरह के यूपीआई भुगतान पर एक समान शुल्क लगाने की कोई योजना नहीं बताई गई है। व्यक्ति से व्यक्ति होने वाले लेनदेन इससे बाहर रहेंगे और अधिकांश छोटे दुकानदारों तथा कारोबारियों पर भी इसका बड़ा असर नहीं पड़ने की बात कही गई है।

    संभावित व्यवस्था के तहत तय सीमा से अधिक मूल्य वाले कुछ चुनिंदा मर्चेंट भुगतान पर MDR लगाया जा सकता है। सरकार के अनुसार, ऐसी स्थिति में शुल्क की राशि काफी कम रखी जा सकती है। यह शुल्क कार्ड के जरिए होने वाले डिजिटल भुगतान पर लगने वाले शुल्क की तुलना में भी कम हो सकता है।

    सरकार ने संभावित MDR की जरूरत के पीछे यूपीआई के लगातार बढ़ते इस्तेमाल को प्रमुख कारण बताया है। डिजिटल भुगतान का दायरा बढ़ने के साथ साइबर सुरक्षा को मजबूत करने, ऑनलाइन धोखाधड़ी रोकने और भुगतान प्रणाली को सुरक्षित बनाए रखने के लिए लगातार खर्च की आवश्यकता होती है। इसी वजह से डिजिटल भुगतान व्यवस्था की लागत और उसके प्रबंधन को लेकर चर्चा चल रही है।

    हालांकि, अभी यूपीआई पर MDR लागू करने को लेकर कोई अंतिम फैसला नहीं हुआ है। वित्त मंत्री ने भी स्पष्ट किया है कि यदि भविष्य में MDR लागू किया जाता है तो उसका भुगतान व्यापारी करेंगे, ग्राहकों से सीधे शुल्क लेने की व्यवस्था नहीं होगी। इससे व्यक्तिगत यूपीआई भुगतान करने वाले लोगों पर अतिरिक्त वित्तीय बोझ पड़ने की आशंका फिलहाल नहीं है।

    भारतीय रिजर्व बैंक के गवर्नर संजय मल्होत्रा भी इस विषय में जल्दबाजी में कोई निष्कर्ष निकालने से बचने की बात कह चुके हैं। भुगतान व्यवस्था से जुड़े विभिन्न पहलुओं पर अभी बातचीत जारी है। अंतिम नीति तय होने के बाद ही यह स्पष्ट होगा कि किन श्रेणियों के मर्चेंट भुगतान को संभावित शुल्क के दायरे में रखा जा सकता है।

    इस बीच वित्त मंत्रालय ने उन दावों को भी गलत बताया है, जिनमें कहा गया था कि किसी बाहरी दबाव के कारण यूपीआई से जुड़ी नीति में बदलाव किया जा रहा है। सरकार का मौजूदा रुख स्पष्ट है कि व्यक्ति से व्यक्ति होने वाले यूपीआई भुगतान पर कोई शुल्क नहीं लगाया जाएगा और यदि भविष्य में MDR की व्यवस्था लागू होती है तो उसका दायरा सीमित रखा जाएगा।

    इसलिए फिलहाल सामान्य यूपीआई उपयोगकर्ताओं के लिए राहत की स्थिति है। छोटे व्यक्तिगत भुगतान करने वालों को किसी नए शुल्क की चिंता करने की जरूरत नहीं है। दूसरी ओर, व्यापारिक लेनदेन को लेकर अंतिम नियम आने के बाद ही यह स्पष्ट होगा कि संभावित MDR किन भुगतान श्रेणियों पर लागू होगा और उसकी वास्तविक दर कितनी होगी।

  • UPI, डेबिट कार्ड या क्रेडिट कार्ड, जानिए कौन-सा पेमेंट विकल्प सबसे सस्ता, सुरक्षित और सबसे ज्यादा फायदेमंद

    UPI, डेबिट कार्ड या क्रेडिट कार्ड, जानिए कौन-सा पेमेंट विकल्प सबसे सस्ता, सुरक्षित और सबसे ज्यादा फायदेमंद

    नई दिल्ली । भारत में डिजिटल भुगतान तेजी से आम लोगों की दिनचर्या का हिस्सा बन चुका है। बाजार, ऑनलाइन शॉपिंग, बिल भुगतान या यात्रा टिकट बुकिंग जैसे अधिकांश काम अब UPI, डेबिट कार्ड और क्रेडिट कार्ड के माध्यम से आसानी से किए जा रहे हैं। ऐसे में कई लोगों के मन में यह सवाल उठता है कि आखिर भुगतान का सबसे सस्ता और फायदेमंद तरीका कौन-सा है। इसका जवाब उपयोग के उद्देश्य, खर्च की आदत और मिलने वाले लाभों पर निर्भर करता है।

    सामान्य तौर पर बैंक खाते से किए जाने वाले UPI भुगतान पर ग्राहकों से कोई अतिरिक्त शुल्क नहीं लिया जाता। अधिकांश लेनदेन बिना किसी अतिरिक्त लागत के पूरे हो जाते हैं और भुगतान की पूरी राशि सीधे सामने वाले के खाते में पहुंचती है। यही कारण है कि रोजमर्रा की खरीदारी, छोटे भुगतान और तत्काल लेनदेन के लिए UPI को सबसे सुविधाजनक और किफायती विकल्प माना जाता है। इसकी तेज प्रक्रिया और व्यापक स्वीकार्यता ने इसे देश का सबसे लोकप्रिय डिजिटल भुगतान माध्यम बना दिया है।

    वहीं डेबिट और क्रेडिट कार्ड के माध्यम से किए जाने वाले भुगतान में कुछ परिस्थितियों में अतिरिक्त शुल्क जुड़ सकता है। कई मामलों में बैंक और पेमेंट नेटवर्क व्यापारियों से मर्चेंट डिस्काउंट रेट यानी MDR वसूलते हैं। हालांकि यह शुल्क आमतौर पर ग्राहक से सीधे नहीं लिया जाता, लेकिन कुछ व्यापारी या ऑनलाइन प्लेटफॉर्म सुविधा शुल्क के रूप में इसकी भरपाई ग्राहकों से कर सकते हैं। विशेष रूप से ऑनलाइन टिकट बुकिंग या कुछ सेवाओं में अतिरिक्त शुल्क देखने को मिल सकता है।

    क्रेडिट कार्ड का सबसे बड़ा लाभ इसके साथ मिलने वाले रिवॉर्ड पॉइंट्स, कैशबैक, विशेष छूट और अन्य प्रीमियम सुविधाएं हैं। कई कार्डधारकों को एयरपोर्ट लाउंज एक्सेस, यात्रा बीमा, शॉपिंग ऑफर और ब्याज-मुक्त क्रेडिट अवधि जैसी सुविधाएं भी मिलती हैं। यदि उपभोक्ता समय पर पूरा बिल चुका देता है तो इन सुविधाओं का लाभ बिना अतिरिक्त ब्याज के उठाया जा सकता है। लेकिन निर्धारित समय तक भुगतान नहीं करने पर ब्याज और लेट फीस का बोझ काफी बढ़ सकता है।

    डेबिट कार्ड उन लोगों के लिए बेहतर माना जाता है जो सीधे अपने बैंक खाते से भुगतान करना चाहते हैं और कर्ज से बचना चाहते हैं। इसमें खर्च उसी राशि तक सीमित रहता है जो खाते में उपलब्ध होती है। दूसरी ओर क्रेडिट कार्ड जिम्मेदारी के साथ उपयोग करने पर अधिक लाभ दे सकता है, लेकिन लापरवाही की स्थिति में यह अतिरिक्त आर्थिक बोझ भी बन सकता है।

    विशेषज्ञों का मानना है कि छोटे और नियमित भुगतान के लिए UPI सबसे सस्ता और आसान विकल्प है, जबकि बड़े खर्च, ऑनलाइन खरीदारी और रिवॉर्ड्स का लाभ लेने के इच्छुक उपभोक्ताओं के लिए क्रेडिट कार्ड अधिक उपयोगी हो सकता है। वहीं डेबिट कार्ड उन लोगों के लिए संतुलित विकल्प है जो सीधे बैंक खाते से सुरक्षित भुगतान करना पसंद करते हैं। इसलिए किसी एक माध्यम को सभी परिस्थितियों में सर्वोत्तम नहीं कहा जा सकता, बल्कि आवश्यकता और भुगतान की प्रकृति के अनुसार सही विकल्प चुनना अधिक लाभदायक होता है।

  • UPI पेमेंट सिस्टम में हो सकता है बड़ा बदलाव, सरकार डिजिटल भुगतान व्यवस्था को टिकाऊ बनाने की तैयारी में

    UPI पेमेंट सिस्टम में हो सकता है बड़ा बदलाव, सरकार डिजिटल भुगतान व्यवस्था को टिकाऊ बनाने की तैयारी में

    नई दिल्ली । देश में डिजिटल भुगतान का सबसे बड़ा माध्यम बन चुके यूनिफाइड पेमेंट्स इंटरफेस (UPI) को लेकर बड़े बदलाव की चर्चा तेज हो गई है। सरकार डिजिटल भुगतान प्रणाली को अधिक टिकाऊ और मजबूत बनाने के लिए मर्चेंट डिस्काउंट रेट (MDR) से जुड़े नियमों में बदलाव की संभावनाओं पर विचार कर रही है। हालांकि अभी इस संबंध में कोई अंतिम फैसला नहीं लिया गया है और मौजूदा व्यवस्था पहले की तरह जारी है।

    चर्चा के अनुसार बड़े कारोबारियों द्वारा किए जाने वाले उच्च मूल्य के UPI लेनदेन पर सीमित MDR लागू किया जा सकता है। इस प्रस्ताव का उद्देश्य छोटे व्यापारियों और आम उपभोक्ताओं पर अतिरिक्त बोझ डाले बिना डिजिटल भुगतान प्रणाली के संचालन, तकनीकी विकास और सुरक्षा से जुड़ी लागत के लिए स्थायी व्यवस्था तैयार करना है।

    वर्तमान में बैंक-टू-बैंक UPI भुगतान पर किसी प्रकार का MDR लागू नहीं है। यही वजह है कि पिछले कुछ वर्षों में देशभर में UPI का उपयोग तेजी से बढ़ा है। लाखों व्यापारी और करोड़ों उपभोक्ता रोजाना बिना किसी अतिरिक्त शुल्क के डिजिटल भुगतान का उपयोग कर रहे हैं। इस व्यवस्था ने नकदरहित लेनदेन को बढ़ावा देने में महत्वपूर्ण भूमिका निभाई है।

    डिजिटल भुगतान से जुड़े संस्थानों का मानना है कि भुगतान नेटवर्क का विस्तार, साइबर सुरक्षा, सर्वर क्षमता और नई तकनीकों के विकास पर लगातार निवेश करना पड़ता है। ऐसे में लंबे समय तक इस व्यवस्था को मजबूत बनाए रखने के लिए एक संतुलित राजस्व मॉडल की आवश्यकता महसूस की जा रही है। इसी कारण MDR व्यवस्था में सीमित बदलाव की संभावना पर विचार किया जा रहा है।

    यदि प्रस्ताव को मंजूरी मिलती है तो यह मुख्य रूप से बड़े व्यापारिक प्रतिष्ठानों और अधिक मूल्य वाले लेनदेन तक सीमित रह सकता है। आम उपभोक्ताओं से सीधे अतिरिक्त शुल्क वसूले जाने का कोई अंतिम निर्णय फिलहाल नहीं हुआ है। सरकार का उद्देश्य डिजिटल भुगतान को बढ़ावा देना और साथ ही भुगतान प्रणाली को आर्थिक रूप से मजबूत बनाए रखना बताया जा रहा है।

    विशेषज्ञों का मानना है कि यदि MDR केवल बड़े व्यापारियों तक सीमित रहता है तो सामान्य ग्राहकों पर इसका सीधा असर नहीं पड़ेगा। हालांकि कुछ मामलों में व्यापारियों की लागत बढ़ने पर उसका प्रभाव वस्तुओं और सेवाओं की कीमतों पर दिखाई दे सकता है। इसलिए किसी भी निर्णय से पहले सभी पक्षों के हितों को ध्यान में रखा जाएगा।

    डिजिटल भुगतान ने देश में वित्तीय लेनदेन की तस्वीर बदल दी है। छोटे दुकानदारों से लेकर बड़े व्यापारिक प्रतिष्ठानों तक UPI का व्यापक उपयोग हो रहा है। इसी वजह से सरकार और संबंधित संस्थाएं ऐसी व्यवस्था विकसित करना चाहती हैं, जिससे डिजिटल भुगतान की गति भी बनी रहे और इसका संचालन भी लंबे समय तक प्रभावी ढंग से किया जा सके।

    फिलहाल UPI उपयोगकर्ताओं के लिए कोई नया शुल्क लागू नहीं हुआ है और न ही नए नियम प्रभावी हुए हैं। यदि भविष्य में इस संबंध में कोई निर्णय लिया जाता है तो उसके बाद ही नई व्यवस्था लागू होगी। तब तक आम लोग पहले की तरह बिना किसी बदलाव के UPI के माध्यम से भुगतान कर सकेंगे।

  • UPI का दबदबा कायम, जुलाई में रिकॉर्ड 23.66 अरब ट्रांजैक्शन से डिजिटल पेमेंट ने पकड़ी नई रफ्तार

    UPI का दबदबा कायम, जुलाई में रिकॉर्ड 23.66 अरब ट्रांजैक्शन से डिजिटल पेमेंट ने पकड़ी नई रफ्तार


    नई दिल्ली। देश में डिजिटल भुगतान व्यवस्था लगातार मजबूत होती जा रही है और यूनिफाइड पेमेंट्स इंटरफेस यानी यूपीआई ने एक बार फिर शानदार प्रदर्शन दर्ज किया है। नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (एनपीसीआई) की ओर से जारी आंकड़ों के अनुसार, जुलाई 2026 में यूपीआई के माध्यम से किए गए लेनदेन की संख्या में सालाना आधार पर 22 प्रतिशत की बढ़ोतरी हुई है। इस दौरान कुल 23.66 अरब यानी 2366 करोड़ से ज्यादा यूपीआई ट्रांजैक्शन दर्ज किए गए। वहीं, इन डिजिटल लेनदेन का कुल मूल्य 19 प्रतिशत बढ़कर 29.88 लाख करोड़ रुपए तक पहुंच गया।

    आंकड़ों के मुताबिक, जुलाई महीने में हर दिन औसतन 76.3 करोड़ यूपीआई ट्रांजैक्शन किए गए। वहीं, प्रतिदिन औसतन 96,383 करोड़ रुपए का डिजिटल भुगतान यूपीआई प्लेटफॉर्म के जरिए हुआ। यह आंकड़े दर्शाते हैं कि देश में लोग तेजी से नकदी आधारित भुगतान से डिजिटल भुगतान की ओर बढ़ रहे हैं।

    इससे पहले जून 2026 में भी यूपीआई ने शानदार प्रदर्शन किया था। जून में यूपीआई के जरिए 22.72 अरब ट्रांजैक्शन हुए थे, जो पिछले साल की तुलना में 23 प्रतिशत अधिक थे। इस दौरान कुल लेनदेन राशि 28.92 लाख करोड़ रुपए रही थी। जून में रोजाना औसतन 75.7 करोड़ यूपीआई ट्रांजैक्शन दर्ज किए गए थे।

    सरकार के अनुसार, पिछले कुछ वर्षों में यूपीआई भारत की डिजिटल अर्थव्यवस्था का सबसे मजबूत आधार बनकर उभरा है। वित्त वर्ष 2021-22 में यूपीआई के जरिए 4,595.61 करोड़ ट्रांजैक्शन हुए थे, जिनका कुल मूल्य 84.16 लाख करोड़ रुपए था। इसके बाद वित्त वर्ष 2022-23 में लेनदेन की संख्या बढ़कर 8,371.44 करोड़ और कुल मूल्य 139.15 लाख करोड़ रुपए पहुंच गया।

    वित्त वर्ष 2023-24 में यूपीआई ट्रांजैक्शन की संख्या 13,112.95 करोड़ रही, जबकि कुल लेनदेन मूल्य 199.95 लाख करोड़ रुपए दर्ज किया गया। वहीं, वित्त वर्ष 2024-25 में यूपीआई के जरिए 18,586.60 करोड़ ट्रांजैक्शन हुए और इनका कुल मूल्य बढ़कर 260.56 लाख करोड़ रुपए तक पहुंच गया।

    डिजिटल भुगतान के इस विस्तार को भारत की वित्तीय समावेशन नीति की बड़ी सफलता माना जा रहा है। यूपीआई ने छोटे व्यापारियों, दुकानदारों, रेहड़ी-पटरी वालों से लेकर बड़े कारोबारियों तक भुगतान प्रक्रिया को आसान बनाया है। मोबाइल फोन के जरिए कुछ सेकंड में होने वाले भुगतान ने देश में डिजिटल लेनदेन की संस्कृति को तेजी से बढ़ावा दिया है।

    वित्त राज्य मंत्री पंकज चौधरी ने हाल ही में लोकसभा में बताया था कि एनपीसीआई इंटरनेशनल पेमेंट्स लिमिटेड (एनआईपीएल) भारत की डिजिटल भुगतान तकनीक को दुनिया के अन्य देशों तक पहुंचाने के लिए लगातार काम कर रही है। एनआईपीएल कई देशों के साथ साझेदारी कर भारतीय भुगतान प्रणाली के वैश्विक विस्तार को बढ़ावा दे रही है।

    इन अंतरराष्ट्रीय साझेदारियों के चलते भारतीय नागरिक विदेशों में भी यूपीआई आधारित भुगतान कर पा रहे हैं। साथ ही, अन्य देशों को भी रियल टाइम डिजिटल भुगतान प्रणाली विकसित करने में मदद मिल रही है। वर्तमान में यूपीआई संयुक्त अरब अमीरात, सिंगापुर, फ्रांस, मॉरीशस और श्रीलंका समेत आठ से अधिक देशों में उपलब्ध है।

    तेजी से बढ़ते यूपीआई उपयोग से साफ है कि भारत डिजिटल भुगतान के क्षेत्र में दुनिया के अग्रणी देशों में अपनी मजबूत स्थिति बना रहा है। आने वाले समय में यूपीआई के और अधिक देशों तक विस्तार की संभावना है, जिससे भारत की डिजिटल अर्थव्यवस्था को नई गति मिलने की उम्मीद है।